Assurance habitation : des délais de traitement pouvant atteindre 4 mois dans 20% des cas, et plus de 7 mois pour 10% des dossiers
Délai de traitement en assurance habitation : état des lieux Les délais de traitement en assurance habitation sont un sujet...
Délai de traitement en assurance habitation : état des lieux
Les délais de traitement en assurance habitation sont un sujet de préoccupation croissante pour de nombreux assurés. Selon les dernières données de l’Autorité de contrôle prudentiel et de résolution (ACPR), le délai moyen d’indemnisation après l’ouverture d’un sinistre est de 49 jours. Cependant, dans 20% des cas, ce délai peut grimper à 130 jours, soit environ 4 mois de traitement. Pire encore, pour 10% des dossiers, l’attente peut dépasser 230 jours, équivalant ainsi à plus de 7 mois.
Les facteurs influençant les délais d’indemnisation
Plusieurs facteurs sont à l’origine de ces délais significatifs. Ils comprennent :
- La nature du sinistre : Les sinistres plus complexes nécessitent souvent des évaluations plus longues.
- La rapidité de la déclaration : Un rapport rapide peut accélérer le processus d’indemnisation.
- La complétude du dossier : Un dossier incomplet peut entraîner des délais supplémentaires.
Les obligations des assureurs
Les assureurs ont la responsabilité de respecter des délais d’indemnisation prévus par la loi. Cela signifie que les compagnies doivent non seulement traiter les demandes efficacement, mais également fournir des explications en cas de retard. L’ACPR souligne qu’une meilleure gestion de ces délais pourrait aider à préserver les intérêts des assurés.
Résiliation de contrat : pratiques controversées
Une autre préoccupation soulevée par l’ACPR concerne la résiliation des contrats d’assurance. L’autorité invite les assureurs à reconsidérer la prise en compte de certains sinistres, en particulier ceux qui n’engendrent pas de frais supplémentaires pour la compagnie.
Actuellement, les assureurs peuvent résilier un contrat à la date anniversaire ou après la survenance d’un sinistre, même si ce dernier n’a pas d’impact notable sur leur charge. Cela soulève une question importante : pourquoi tenir compte de sinistres antérieurs qui ont déjà été intégrés dans les tarifs appliqués ?
Principales modalités de résiliation
| Modalités | Description |
|---|---|
| Résiliation à l’anniversaire | Permet à l’assureur de mettre fin au contrat à la date de renouvellement. |
| Résiliation après sinistre | Intervient suite à un sinistre déclaré, même en l’absence de frais engagés. |
Conclusion sur les pratiques d’indemnisation
Le rapport de l’ACPR souligne l’importance d’une vigilance accrue concernant les délais de traitement et les pratiques de résiliation en assurance habitation. Il est essentiel que les assureurs s’interrogent sur leurs méthodes afin de mieux servir leurs clients et d’assurer un système d’indemnisation équitable. Pour en savoir plus sur ces enjeux, consultez ce guide de comparaison des assurances.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires
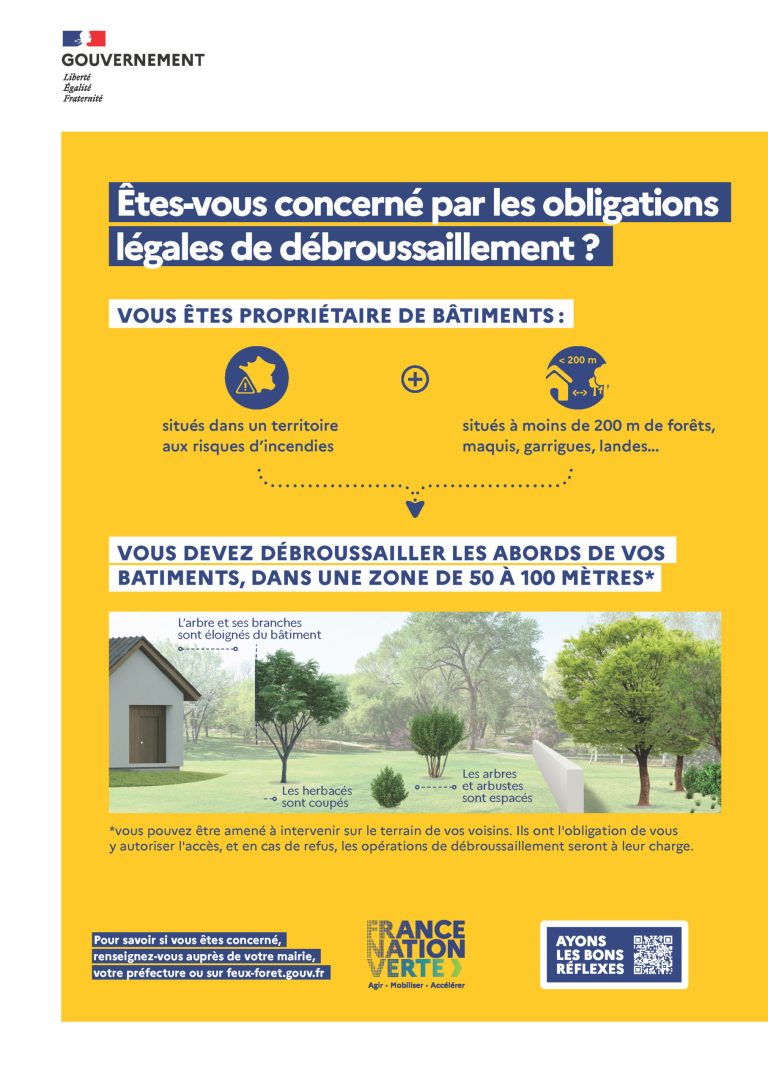
Débroussaillage : la nouvelle obligation imminente pour protéger votre terrain et votre maison
Avec l’augmentation des risques d’incendie, le débroussaillage devient une priorité pour de nombreux propriétaires. Cette pratique, qui consiste à nettoyer...

Comprendre les enjeux du contrat d'assurance habitation
Dans un contexte où la protection de votre logement est plus cruciale que jamais, comprendre les tenants et aboutissants de...

BoursoBank : notre analyse de l'assurance habitation
L’assurance habitation se révèle essentielle pour sécuriser à la fois un logement et les biens qui s’y trouvent. Avec l’essor...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches