Assurance refusée aux Britanniques pour leur maison perchée en France à cause du risque d’inondation
Un couple britannique s’est récemment vu refuser une assurance habitation pour leur maison située dans les Cévennes, en Ardèche. Malgré une présence historique de plus de 30 ans dans la région, le risque d’inondation évoqué par la compagnie d’assurance a conduit à cette décision inattendue. Cette situation soulève des questions sur les pratiques d’assurance et les critères d’évaluation du risque dans le contexte climatique actuel.
Refus d’assurance : un problème croissant pour les Britanniques en France
Nicky Webb et Robert Ziegler, originaires de Cambridge, ont acheté leur maison en Antraigues-sur-Volane il y a deux ans. Bien qu’ils aient pris soin d’assurer leur propriété avec un spécialiste britannique, Intasure, leur couverture a été suspendue cette année. La lettre reçue de l’assureur stipule que le refus était basé sur la proximité de leur maison à des zones potentiellement inondables.
Ce refus d’assurance met en lumière une réalité préoccupante pour de nombreux propriétaires étrangers en France. Les compagnies d’assurance utilisent désormais des outils de cartographie avancés pour évaluer les risques d’inondation, ce qui peut porter préjudice à des maisons situées dans des zones historiquement à l’abri des inondations.
Les critères d’évaluation des risques par les assureurs
Voici quelques-uns des éléments clés pris en compte dans l’évaluation des risques d’assurance :
- Proximité de l’eau : les maisons à proximité des rivières ou du littoral sont souvent considérées à risque.
- Historique des inondations : des zones avec un passé d’inondations sont souvent classées comme zones à haut risque.
- Climat local : les changements climatiques exacerbent les phénomènes météorologiques extrêmes, augmentant potentiellement les risques d’inondation.
Dans le cas de la maison de Webb et Ziegler, la commune, bien que traversée par trois rivières, n’a jamais connu d’inondations notables dans la mémoire collective, ce qui soulève des doutes quant à la méthodologie utilisée pour le refus.
L’impact de la décision sur les propriétaires
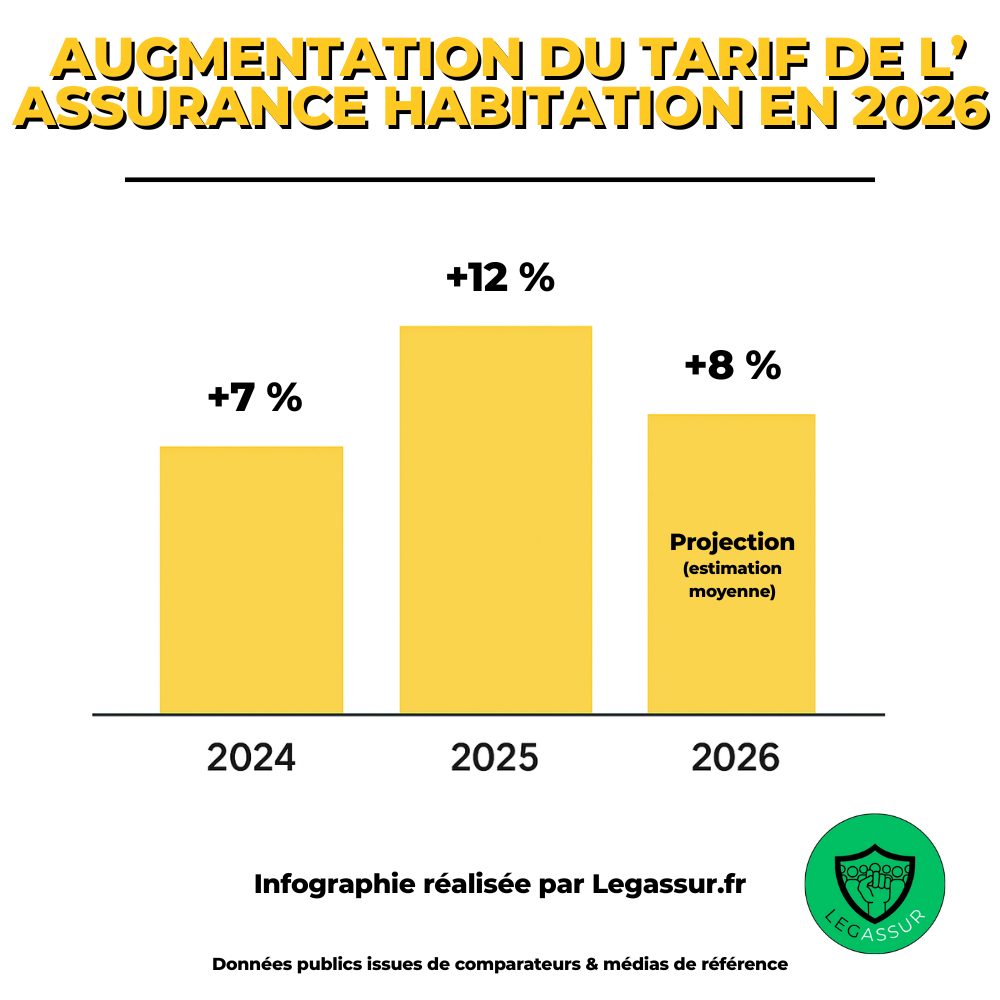
Le refus d’assurance a déjà des répercussions sur la vie de ce couple. Selon Nicky Webb, il est désormais probable qu’ils envisagent d’ajouter la maison à leur contrat d’assurance principal, une solution qui pourrait offrir une couverture, mais à quel prix ? En France, bien que le refus d’assurance soit relativement rare, les primes continuent d’augmenter. En 2025, les tarifs des assurances ont connu une hausse d’environ 10 %.
Les alternatives pour les Britanniques en France
Les options suivantes pourraient être envisagées par les propriétaires confrontés à un refus d’assurance :
- Mettre en place des systèmes de prévention des inondations.
- Explorer les assurances proposées par des assureurs français qui peuvent proposer des conditions différentes.
- Regrouper plusieurs polices d’assurance pour bénéficier de tarifs plus compétitifs.
Les organismes gouvernementaux français ont également réagi face à ces problématiques. En avril dernier, un groupe de travail, CollectivAssur, a été constitué pour trouver des solutions adaptées aux communes en difficulté concernant l’assurance.
Risques naturels et perception des assureurs
Dans son rapport annuel de 2025, l’intermédiaire en assurance Arnaud Chneiweiss n’a pas mentionné de plaintes significatives concernant des refus d’assurance sur la base de risques naturels prétendus. Cela indique que, bien que des cas isolés existent, la tendance semble rester sous contrôle. Les problèmes rencontrés sont plutôt liés aux augmentations de primes et aux difficultés d’assurance pour certains bâtiments municipaux, où les assureurs pointent des coûts croissants liés aux demandes d’indemnisation suite à des catastrophes naturelles.
| Critères d’évaluation | Impact sur l’assurance |
|---|---|
| Proximité de l’eau | Augmentation du risque perçu |
| Historique d’inondations | Refus d’assurance possible |
| Changements climatiques | Réévaluation des risques par les assureurs |
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires
Tout savoir avant de changer d'assurance habitation : démarches, avantages et astuces
Changer d’assurance habitation est une étape importante qui peut vous permettre de réaliser des économies significatives tout en bénéficiant de...
Une nouvelle assurance habitation solidaire proposée par la métropole pour soutenir les locataires
La Métropole de Grenoble, en partenariat avec VYV Conseil, innove en lançant une assurance habitation solidaire. Cette initiative vise à...
Tracteur tondeuse : Que prévoit la loi sur son assurance ?
Assurance tracteur tondeuse : obligations et garanties La législation relative aux tracteurs tondeuses stipule que ces engins doivent être couverts...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches