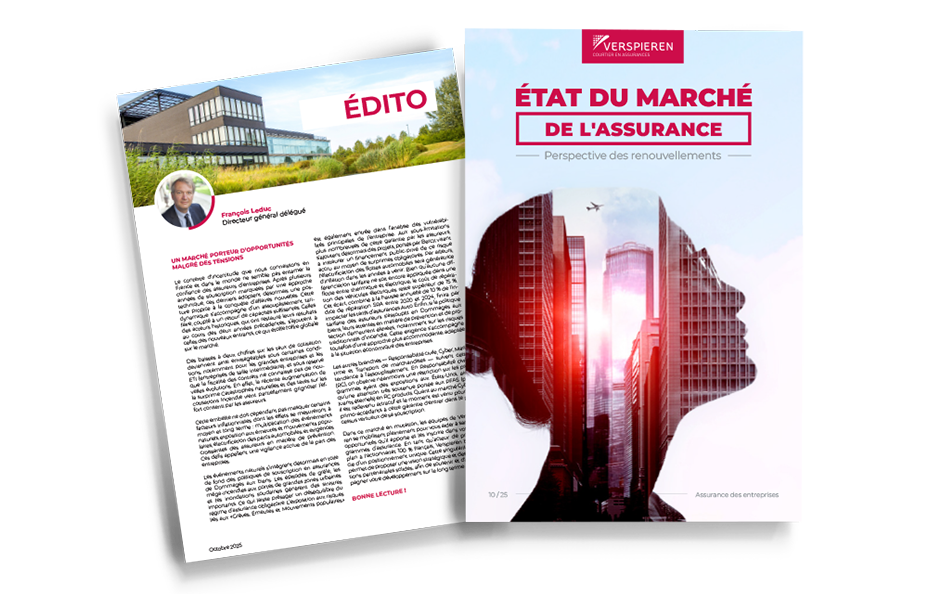
Assurances 2026 : comprendre les raisons derrière la prochaine hausse des tarifs
À l’horizon 2026, les tarifs des assurances connaissent une inflationsine sur plusieurs segments, notamment l’automobile, l’habitation et la santé. Avec une augmentation des primes qui pourrait dépasser l’inflation, il est crucial de saisir les différentes dynamiques qui sous-tendent cette tendance préoccupante. Dans un contexte économique difficile pour de nombreux ménages, les choix d’assurance deviennent d’autant plus stratégiques.
Les facteurs de hausse des tarifs des assurances auto et habitation
La montée des tarifs des assurances auto et habitation s’explique principalement par :
- Augmentation des sinistres : Le nombre de sinistres a considérablement augmenté, notamment en raison des conditions climatiques extrêmes.
- Inflation des coûts de réparation : Les prix des pièces détachées et de la main-d’œuvre continuent d’augmenter, impactant directement les primes.
- Primes plus élevées pour les habitations fragiles : Les maisons situées en zones à risques, comme celles sur sol argileux, voient leur assurance augmenter de 10% pour refléter les risques accrus.
Le rôle de l’inflation
D’après les experts de Facts & Figures, en 2026, la hausse des tarifs des complémentaires santé devrait atteindre en moyenne 3%, alors que l’inflation générale prévue se situe autour de 1%. Pour les plus âgés, cette montée pourrait même culminer à 10% en raison de la demande accrue de soins. En parallèle, la consommation de soins médicaux a crû de 20% ces cinq dernières années.
| Type d’assurance | Prévision de hausse 2026 |
|---|---|
| Complémentaire santé | 3% (jusqu’à 10% pour les seniors) |
| Multirisques habitation | 5 à 6% |
| Assurance automobile | 4 à 5% |
La santé des assurés : un enjeu majeur
La complémentaire santé fait face à une pression inédite, avec des augmentations marquées observées dans les dépenses de soins. Les facteurs à l’origine de cette inflation sont multiples :
- Augmentation des dépenses de santé : Les traitements et les soins coûtent de plus en plus cher, ce qui pousse les assureurs à ajuster les primes.
- Pollution et changements climatiques : Les impacts environnementaux entraînent une hausse des problèmes de santé et des besoins en soins.
- Comportements à risque : Le recours accru au télétravail et à d’autres habitudes peuvent influer sur la santé des assurés.
Comment les assureurs s’adaptent
Les compagnies d’assurances telles qu’Allianz, AXA, MAAF et MAIF tentent de répondre à cette évolution du marché en adaptant leurs offres. Elles mettent l’accent sur :
- Ristournes pour attirer les nouveaux assurés : En période d’inflation, ces sociétés proposent des offres promotionnelles pour fidéliser et attirer de nouveaux clients.
- Innovation dans les contrats : Les assureurs développent des produits d’assurance modulables, permettant ainsi une personnalisation selon les besoins.
- Renforcement des garanties : Cela permet de répondre aux préoccupations croissantes des assurés face aux sinistres climatique.
Les nouvelles réalités tarifaires sur le marché
Sur le marché de l’assurance, plusieurs aspects modifient la structure tarifaire :
- Prise en compte des risques climatiques : Des prévisions montrent que les coûts des sinistres liés au changement climatique continueront d’augmenter.
- Celui des comportements à risque au volant : Avec l’augmentation des accidents corporels graves, les assureurs sont contraints d’augmenter leurs tarifs.
- Coût de la main-d’œuvre et des pièces : L’augmentation de ces coûts et des réparations impactent directement le montant des cotisations.
| Facteurs influençant les tarifs | Impact potentiel sur les primes |
|---|---|
| Coûts de réparation | +6% (Pièces), +3.5% (Main d’œuvre) |
| Accidents corporels | +4.5% |
| Risques environnementaux | Augmentation significative des sinistres |
Préparer et anticiper la hausse des primes
Face à cette montée inévitable des tarifs des assurances, il est conseillé aux assurés de :
- Comparer les offres : Utilisez des outils comme le guide de comparaison des assurances pour trouver le meilleur rapport qualité-prix.
- Anticiper les réajustements tarifaires : Rester informé des tendances du marché pour mieux se préparer.
- Réévaluer ses besoins en couverture : Cela permet de ne pas payer pour des services superflus et de se concentrer sur une protection essentielle.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires
Mon voisinage troublé : comment gérer les dommages causés par le chien qui creuse sous ma clôture et quelles sont les responsabilités légales ?
Comprendre les comportements de creusage des chiens dans le voisinage Avoir un chien comme voisin peut s’avérer problématique. Les aboiements...

Les tarifs de l'assurance habitation : des disparités régionales dues aux risques climatiques et à une sinistralité croissante
En France, les tarifs des assurances habitation continuent de connaître des variations significatives d’une région à l’autre. Cette situation, amplifiée...

Assurance habitation : des zones menacées d'inassurabilité face aux défis du réchauffement climatique
En France, le secteur de l’assurance habitation fait face à des enjeux cruciaux liés au réchauffement climatique. Les sinistres liés...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches