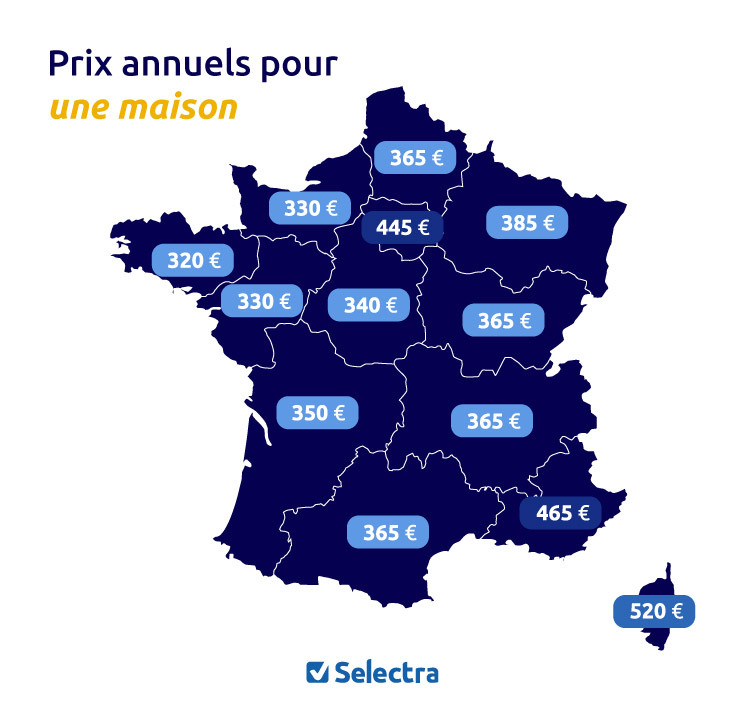
Baromètre Assurance Habitation : Analyse des statistiques clés de février 2026
Le baromètre de l’assurance habitation pour février 2026 met en lumière des tendances significatives sur le marché. À travers une analyse des parallèles entre les prix et le profil des assurés, il devient évident que les frais restent aux niveaux historiquement élevés. La dynamique des coûts est surtout influencée par des facteurs comme l’augmentation des sinistres climatiques et l’inflation des matériaux. Avoir une vue d’ensemble des chiffres permet de mieux appréhender la situation actuelle.
Prix moyens de l’assurance habitation en février 2026
Les tarifs d’assurance habitation, en ce début d’année, jouent un rôle crucial dans la compréhension des variations de primes observées. En février 2026, les données montrent des montants moyens calculés pour différents profils d’assurés. Voici les chiffres clés associés :
| Profil de l’assuré | Prix moyen annuel |
|---|---|
| Locataire d’un appartement entre 40 et 69 m² | 138 € |
| Propriétaire d’une maison de plus de 110 m² | 394 € |
Les prix semblent rester relativement stables par rapport à janvier. Toutefois, l’absorption des hausses de coûts antérieures, engendrée par l’inflation et la multiplication des sinistres, renforce cette notion de stagnation, bien que les niveaux demeurent élevés. Un meilleur aperçu des fluctuations de marché est donc essentiel pour les assurés cherchant à optimiser leurs contrats.
Variation des tarifs selon la surface du logement
La surface est un facteur déterminant dans la tarification des assurances. En observant les profils de logement, nous remarquons que la taille influe énormément sur le coût. Voici un aperçu des tarifs selon la surface :
| Type de logement / Statut | Surface | Prix moyen annuel |
|---|---|---|
| Locataire d’appartement | Moins de 39 m² | 109 € |
| Locataire d’appartement | Entre 40 et 69 m² | 138 € |
| Locataire d’appartement | Plus de 70 m² | 173 € |
| Propriétaire de maison | Moins de 109 m² | 301 € |
| Propriétaire de maison | Plus de 110 m² | 394 € |
Le contraste entre les logements de moins de 39 m² et ceux de plus de 70 m² est marqué, avec un écart d’environ 64 €. Cette tendance résulte d’une combinaison de facteurs, comme l’extension des surfaces assurées et la complexité des réparations associées aux sinistres.
Impact de la localisation sur le prix de l’assurance habitation
Le lieu de résidence constitue également un facteur notable dans le calcul des primes. Une étude comparative de trois villes démontre les écarts de prix significatifs :
| Ville | Prix moyen annuel |
|---|---|
| Brest | 133 € |
| Dijon | 117 € |
| Cassis | 170 € |
La différence entre Dijon et Cassis, atteignant 53 €, montre comment les risques locaux influencent directement les tarifs d’assurance. Les facteurs de risque à Cassis, comme des événements climatiques fréquents, provoquent des coûts plus élevés. Ce phénomène illustre la transformation du marché de l’assurance habitation vers une régionalisation accrue des primes, avec un lien étroit entre tarifs et risques spécifiques.
Analyse du cas de Solène, propriétaire d’un appartement
Solène, propriétaire d’un appartement de 60 m² dans les Bouches-du-Rhône, illustre bien cette tendance. Sa prime annuelle s’élève à 196 €, un montant supérieur à la moyenne. Les raisons incluent :
- Le statut de propriétaire, nécessitant des garanties plus étendues.
- La localisation exposée aux aléas climatiques.
- L’augmentation générale du coût des sinistres dans sa région.
Ce cas montre que même avec un capital mobilier limité, des facteurs comme le statut et la localisation peuvent faire grimper la prime.
Classement des assureurs habitation les plus abordables
En février, plusieurs assureurs se distinguent par leurs tarifs compétitifs. Le classement ci-dessous révèle les meilleurs choix pour les assurés :
| Logement | Rang | Assureur | Prix annuel |
|---|---|---|---|
| Appartement | 1 | Acheel | 94 € |
| Appartement | 2 | Luko by Allianz Direct | 100 € |
| Appartement | 3 | JeLoueBien | 106 € |
| Maison | 1 | Acheel | 158 € |
| Maison | 2 | Qivio | 176 € |
| Maison | 3 | Lemonade | 260 € |
Ces prix révèlent que les assureurs digitaux continuent d’influer sur le marché, particulièrement pour les profils d’assurés locataires. En revanche, les tarifs pour les maisons demeurent très variable, soulignant l’impact des sinistres sur les stratégies tarifaires à long terme.
Les conséquences des hausses sur le marché de l’assurance habitation
Le baromètre de février 2026 témoigne d’une évolution majeure dans le domaine de l’assurance habitation, à savoir une élévation durable des primes due à des risques désormais considérés comme structurels. Les clés pour naviguer dans ce nouvel environnement incluent :
- Ajuster son capital mobilier pour éviter la surassurance.
- Analyser les franchises et exclusions des contrats.
- Comparer régulièrement les offres à garanties équivalentes.
Les assurés se voient confrontés à la nouvelle réalité d’un marché où le choix d’une assurance habitation est devenu stratégique. En tenant compte des exemples concrets et des données à jour, les assurés peuvent mieux protéger leurs biens tout en maîtrisant leurs coûts.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires
CXL par Christian Lacroix : Drap plat en satin de coton - Garden Micro bleu clair - Achat en ligne pour Maison et Jardin
Avec la montée des attentes en matière de qualité et de design dans le secteur du linge de maison, le...
Inès, architecte d'intérieur à Bordeaux : une plongée dans ses revenus nets mensuels de 2 680 €
A Bordeaux, Inès de Lacoste, architecte d’intérieur, gère avec diligence ses finances personnelles tout en exerçant un métier passionnant. À...

Réforme salvatrice pour la protection des communes face aux catastrophes naturelles
Dans un contexte climatique en mutation, la récente réforme sur l’indemnisation des catastrophes naturelles vient à point nommé. Adoptée dans...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches