La gestion du budget familial au quotidien
En bref
- Gérer le budget familial au quotidien, c’est transformer l’inflation et les imprévus en une planification financière maîtrisée.
- La clé est d’apprendre à repérer les dépenses lourdes, anticiper les coups durs et économiser, même de petites sommes, dès 2025 et en perspective 2026.
- Les méthodes simples (50/30/20, enveloppes, base zéro) doivent être adaptées à votre reality familiale et à vos revenus mensuels.
- Le suivi régulier, les anecdotes concrètes et les conversations en couple ou avec les enfants font toute la différence.
- Des ressources et outils existent (applications, tableaux et guides pratiques) pour avancer sans stress et sans perdre le cap.
La gestion du budget familial au quotidien
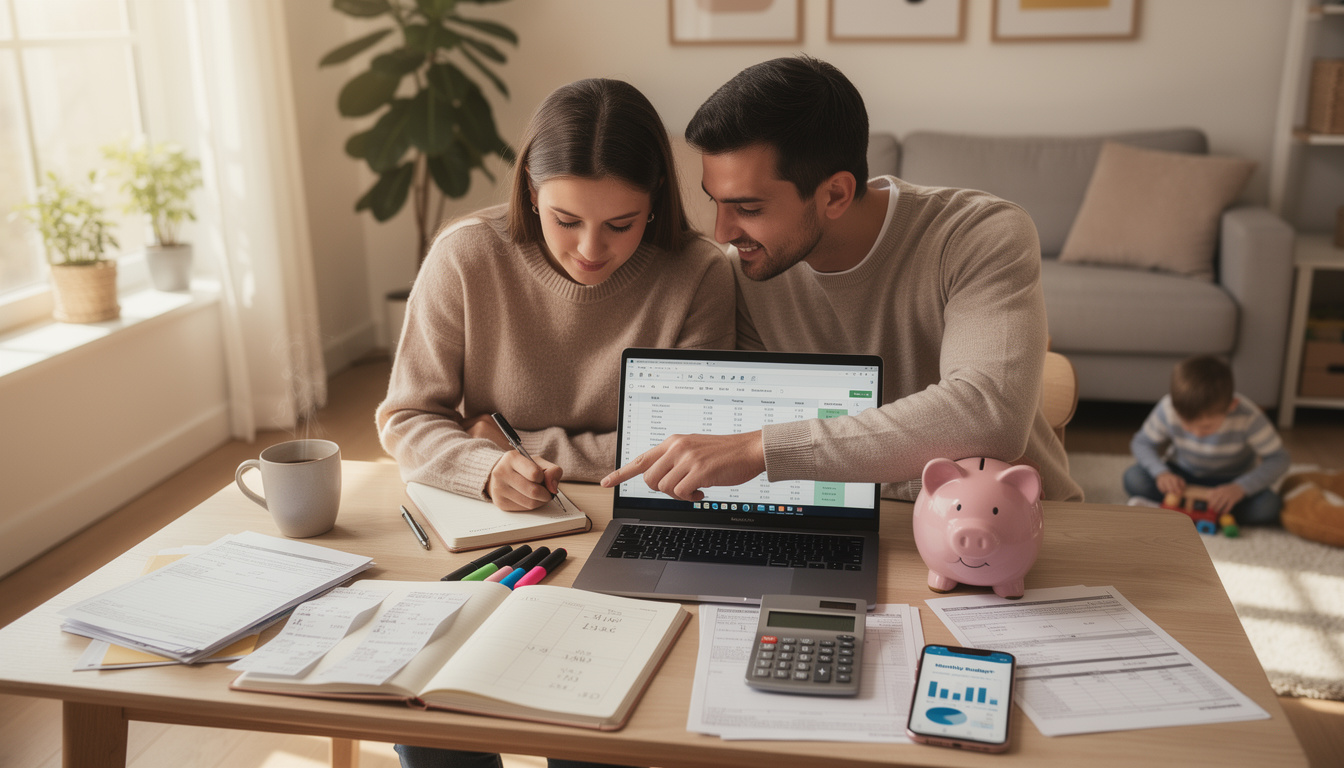
Je me suis souvent retrouvé à regarder mes relevés en se demandant où s’échappe l’argent, surtout lorsque les prix grimpent et que les imprévus s’invitent sans prévenir. Figure-toi que ce qui change tout, ce n’est pas d’avoir un gros salaire, mais d’avoir une méthode claire et des habitudes solides. En 2025, j’ai commencé par écrire noir sur blanc mes revenus et mes dépenses quotidiennes, puis j’ai testé des règles simples qui ne demandent ni diplôme en finance ni heures supplémentaires de calcul. Entre nous soit dit, c’est parfois frustrant de devoir renoncer à un petit plaisir, mais la clarté obtenue apaise le quotidien et rend possible des projets concrets comme un voyage en famille ou une épargne pour un futur plus serein. Voilà comment j’ai construit, pas à pas, une approche pragmatique et humaine du budget familial.
Les bases de la gestion budgétaire familiale
Pour démarrer, il faut comprendre où part votre argent et comment structurer vos dépenses. Je commence souvent par une listing clair de mes revenus mensuels, puis je dresse deux catégories essentielles : les dépenses fixes (logement, assurances, factures) et les dépenses variables (alimentation, transports, loisirs). Je note aussi les petites dépenses qui passent sous le radar mais qui finissent par peser sur le budget. C’est le socle sur lequel on peut bâtir une planification financière réaliste et durable. À partir de là, il devient plus facile d’identifier les postes où des économies sont possibles et d’anticiper les mois plus difficiles.
Les méthodes efficaces pour gérer son budget
La méthode 50/30/20 est souvent mon point de départ: 50% pour les besoins, 30% pour les envies et 20% pour l’épargne. En pratique, cela donne un cadre simple qui peut s’adapter si les charges fixes pèsent lourdement; on peut envisager 60/20/20 ou 75/15/10 selon la réalité de chacun. Pour les budgets particulièrement serrés, se tourner vers des variantes qui préservent l’épargne reste pertinent. Par exemple, 75% pour les besoins essentiels et 15% pour les envies, avec 10% en épargne, peut être une option réaliste lorsque le logement et les charges absorbent une grande part des revenus.
| Méthode | Avantages | Limites |
|---|---|---|
| 50/30/20 | Simple à suivre, adaptable et efficace pour beaucoup de foyers | Peut être difficile lorsque les charges fixes très élevées |
| Enveloppes | Visuel et disciplinant, utile pour éviter les dépenses impulsives | Peut être contraignant sans outils adaptés |
| BBZ (base zéro) | Contrôle total des flux, évite le gaspillage | Requires du temps et de la rigueur |
| 75/15/10 | Bonne option pour budgets très serrés tout en restant économe | Épaule lourde sur les dépenses quotidiennes parfois inévitables |
Pour moi, l’important est de choisir une méthode, puis de l’ajuster après 2–3 mois d’observations concrètes. L’objectif n’est pas d’appliquer un modèle parfait, mais un cadre qui stimule l’épargne et la sécurité financière.
Suivi et planification financière au quotidien
Le suivi régulier est le cœur du système. Je commence par un état des lieux: quels revenus entrent chaque mois et quelles dépenses s’imposent. Puis je fixe des objectifs financiers clairs et mesurables — par exemple économiser une somme précise chaque mois et réduire certaines dépenses non essentielles. J’utilise des outils simples (tableaux ou applications) pour visualiser mes progrès et ajuster les postes qui dévient trop. Cette discipline me permet d’éviter les découverts et de constituer une petite épargne de précaution. Si vous cherchez des ressources concrètes, vous pouvez aussi consulter des guides pratiques sur l’organisation de la vie de famille qui proposent des méthodes claires et des exercices pratiques.
Pour enrichir votre réflexion, voici des idées concrètes d’action à mettre en place dès aujourd’hui:
- Lister les ressources et les dépenses fixes, puis fixer des limites réalistes.
- Mettre en place des alertes pour éviter les Dépenses quotidiennes hors budget.
- Automatiser l’épargne en transférant chaque mois une somme fixe vers un compte dédié.
- Réviser le budget tous les mois et ajuster les postes si nécessaire.
Pour approfondir les aspects pratiques et la sécurité de la maison, regardez ces ressources utiles: sécurité et équipements domestiques et confiance en enfants et développement.
Gérer le budget en couple et avec les enfants
Dans mon expérience, la communication est le socle d’un budget commun réussi. Quand deux personnes décident ensemble des priorités, le risque de tensions diminue et chacun peut se sentir engagé. En pratique, on peut choisir un modèle hybride: un compte commun pour les charges essentielles et des comptes individuels pour les envies personnelles. Pour impliquer les enfants, on peut discuter des objectifs et leur montrer comment leurs dépenses évoluent selon l’âge, afin de les sensibiliser à la valeur de l’argent et à la responsabilité.
Exemple concret: dans mon foyer, le calcul des charges fixes se fait sur 4 postes principaux, et chacun sait que 60% du total est consacré au logement et aux services, 25% aux besoins quotidiens et 15% à l’épargne ou projets familiaux. Cette répartition est ajustée chaque trimestre selon les changements de revenu et les priorités. Pour pousser la réflexion, regardez comment l’outil d’organisation de la vie familiale peut faciliter ce travail en duo.
Ressources et outils pour 2025–2026
Il existe des applications et des méthodes variées pour suivre l’épargne et les déppenses quotidiennes. En pratique, privilégier des solutions qui permettent l’agrégation des comptes et la catégorisation automatique facilite le travail. Pour ceux qui préfèrent le papier, le Kakeibo ou le carnet de budget restent des options efficaces et simples à mettre en œuvre. Et n’oubliez pas: se payer en premier est une règle simple qui peut transformer votre trajectoire financière, même avec des revenus modestes.
Parmi les ressources utiles, vous pouvez consulter des guides d’organisation familiale et des simulateurs d’aides. Pour des conseils sur l’organisation de la vie familiale et la sécurité domestique, reportez-vous à organiser vie de famille et pour les rendements et les outils de suivi, explorez assurance habitation et pièges.
Liste utile (à mettre en œuvre rapidement)
- Établir un budget prévisionnel mensuel en notant revenus et dépenses fixes.
- Choisir une méthode adaptée (50/30/20, enveloppes, BBZ) et s’y tenir.
- Mettre en place un virement automatique vers l’épargne dès réception du salaire.
- Suivre les dépenses chaque semaine et ajuster les postes si nécessaire.
Pour des conseils détaillés sur l’organisation et la sécurité, vous pouvez consulter conseils d’assurance habitation et astuces entretien maison.
FAQ
Par quoi commencer pour équilibrer son budget familial ?
Commencez par lister vos revenus et dépenses fixes, puis appliquez une méthode simple (par exemple 50/30/20). Automatiser l’épargne et suivre les écarts chaque semaine aide à gagner en clarté et en sérénité.
Faut-il forcément une application pour suivre le budget ?
Pas nécessairement. Vous pouvez commencer sur papier ou avec un simple tableau, puis passer à une application si vous en ressentez le besoin. L’essentiel est la régularité et la simplicité pour rester motivé.
Comment gérer un budget lorsque les revenus varient ?
S’appuyer sur le revenu moyen ou le moins favorable prévu et ajuster les dépenses variables quand les revenus baissent; augmenter l’épargne ou réduire les dépenses non essentielles lorsque les revenus montent.
Comment impliquer les enfants dans la gestion du budget ?
Impliquez-les dans des tâches simples adaptées à leur âge: tenir une tirelire, planifier des petites dépenses et comprendre le coût des choses. Cela favorise l’éducation financière et la responsabilité.
Et maintenant, pensez-y: et si vous commenciez par une simple révision de vos dépenses quotidiennes et une épargne automatique ce mois-ci ? Le chemin vers une gestion du budget plus sereine est accessible, même en 2025 et pour 2026 à venir.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires
Comment organiser la vie de famille au quotidien
Dans un quotidien où les agendas se croisent, j’ai découvert que l’organisation par zones peut libérer du temps et réduire...
Quel rôle jouent les grands-parents dans la vie quotidienne
En bref Figurez-vous que, en France, près de 70 % des enfants voient leurs grands-parents au moins une fois par...
Jardinage en famille : activités simples à faire avec les enfants
En bref : Le jardinage en famille peut se vivre toute l’année et sur n’importe quel espace. Avec des activités...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Famille & Quotidien
Aider les enfants à gérer leurs émotions au quotidien
En bref Accompagner un enfant dans la gestion de ses émotions peut soulever bien des…
Déménagement et assurance : ce qu’il faut comprendre
résumé Dans cet article, je vous raconte mon parcours personnel autour d’un déménagement et de…
Préparer les fêtes de famille sans stress et avec plaisir
En bref : En 2025, j’ai repensé mes fêtes familiales comme on raconte une histoire…
Top 10 des applications utiles pour les familles en 2026
En bref Depuis 2025, j’expérimente ces outils au fil des semaines avec ma propre tribu:…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches