Immobilier et assurance habitation : comment le changement climatique pourrait faire exploser les coûts d’ici 2050
Le changement climatique est à la croisée des chemins, ébranlant des secteurs aussi cruciaux que l’immobilier et l’assurance habitation. De...
Le changement climatique est à la croisée des chemins, ébranlant des secteurs aussi cruciaux que l’immobilier et l’assurance habitation. De récentes études mettent en lumière comment ces transformations climatiques pourraient impacter les coûts à long terme, en particulier d’ici 2050.
Une augmentation prévisible des coûts d’assurance habitation
Selon les projections, le coût moyen d’une assurance habitation pour une maison pourrait bien chuter. En 2024, ce coût est estimé à 470 €, tandis qu’il pourrait atteindre 744 € d’ici 2050, représentant une hausse de 58 %, équivalente à un surcoût de 274 €. D’ici 2035, on anticiperait déjà un taux autour de 586 €.
Aperçu des hausses des primes par région
| Région | Augmentation projetée d’ici 2050 | Prime moyenne en 2050 |
|---|---|---|
| Bretagne | +65% | 594 € |
| Normandie | +61% | not available |
| Provence-Alpes-Côte d’Azur | not available | 787 € |
| Île-de-France | not available | 1 013 € |
Ces hausses ne touchent pas seulement les zones traditionnellement à risque. De nouvelles régions, comme celles du nord et de l’ouest, doivent se préparer à une montée des risques naturels tels que les incendies. En effet, la Caisse centrale de réassurance (CCR) prévoit une augmentation de la sinistralité liée aux catastrophes naturelles de 40 % d’ici 2050, poussée en grande partie par les effets du changement climatique.
L’émergence des nouveaux risques
Avec l’extension des zones sujettes à des événements climatiques extrêmes, notamment les inondations, tempêtes et incendies, la nature des risques auxquels sont soumis les assureurs évolue rapidement. Cette diversité de périls entraîne des réajustements tarifaires.
- Incendies de forêt : Ces événements, qui ne sont pas intégrés au régime des catastrophes, augmentent les coûts, en particulier dans les régions jusqu’ici épargnées.
- Inondations : Les changements de précipitations exacerbent les risques d’intempéries, entraînant des coûts additionnels pour les assureurs.
- Tempêtes : La fréquence croissante de ces événements fait grimper les attentes de sinistralité.
La nécessité de la prévention et de l’adaptation
Face à cette évolution, il est impératif d’intégrer des mesures de prévention et d’adaptation dans les stratégies d’assurance. Le recours à des habitations renforcées et à des infrastructures adaptées est d’une importance cruciale pour réduire les impacts financiers futurs.
Pour approfondir les bouleversements à venir, il convient d’explorer les solutions proposées pour une couverture d’assurance appropriée face à ces défis climatiques. Une vision à long terme sera déterminante pour préparer les ménages français aux futures hausses des coûts.
Les compagnies d’assurance modifieront leurs offres pour refléter la réalité croissante des risques climatiques. Cet ajustement coûtera assurément plus cher en prime, mais pourrait s’avérer vital pour garantir la pérennité des biens face aux défis du climat.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires

Stratégies pour aider les acheteurs de logements à faire face à l'augmentation des coûts d'assurance habitation
Avec la montée continue des coûts d’assurance habitation, de nombreux acheteurs se retrouvent face à un défi sans précédent dans...
Mutuelle, assurance auto, internet : quels contrats résilier gratuitement dès septembre ?
À l’approche de septembre, il est essentiel de se pencher sur les contrats récurrents, tels que les assurances et les...
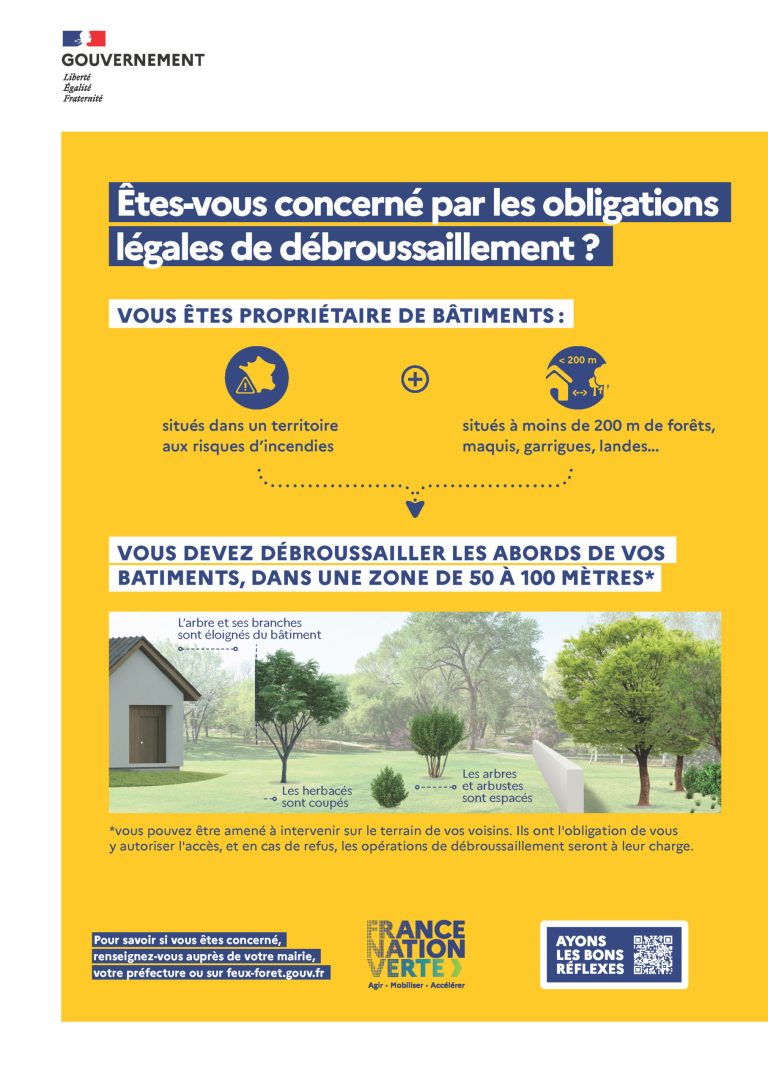
Débroussaillage : la nouvelle obligation imminente pour protéger votre terrain et votre maison
Avec l’augmentation des risques d’incendie, le débroussaillage devient une priorité pour de nombreux propriétaires. Cette pratique, qui consiste à nettoyer...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches