Assurance automobile et habitation : l’impact des catastrophes naturelles sur nos primes d’assurance
La prévision des tarifs d’assurance automobile et habitation pour 2026 laisse entrevoir une nouvelle douleur pour les ménages. Les augmentations déjà observées dans les années précédentes s’intensifient, et l’engouement grandissant pour les catastrophes naturelles transforme le paysage des primes d’assurance. Les sinistres liés à des événements climatiques extrêmes, de plus en plus fréquents, obligent les assureurs à ajuster leurs tarifs pour maintenir la viabilité de leur modèle économique.
Des hausses prévisibles des primes d’assurance en 2026
D’après des analyses réalisées par le cabinet Facts & Figures, les avis d’échéance qui vont arriver dans les boîtes en 2026 vont montrer des hausses des tarifs :
- Automobile : augmentation prévue de 4 à 5 %.
- Habitation : estimée entre 4 et 6 %.
Cette tendance continue contraste fortement avec la faible inflation générale, qui demeure sous la barre des 1 %. Comment expliquer cette dichotomie ? Les fluctuations des tarifs d’assurance ne se fondent pas sur l’inflation suivant les mêmes critères que ceux des produits de consommation courante. Leur détermination s’appuie principalement sur les atténuations des sinistres et des coûts de réparation, deux facteurs qui, depuis 2020, ont connu une véritable explosion.
L’impact des catastrophes naturelles sur la sinistralité
L’histoire récente des catastrophes naturelles en France illustre la montée en puissance de la sinistralité. En 2022, le coût global des sinistres liés à ces événements a atteint un niveau record de 10,4 milliards d’euros. Voici quelques points clés à retenir :
- Septembre 2022 : La crise inflationniste alimentée par le conflit en Ukraine impose aux assureurs un engagement à ne pas dépasser l’augmentation de l’inflation sur leurs tarifs.
- 2023 : Un coût cumulé de 5,7 milliards d’euros, maintenant la pression sur les tarifs.
- Les assureurs doivent faire face à des coûts de réparation explosifs liés aux intempéries récurrentes.
Cette évolution a rendu nécessaire un réajustement des primes pour les compagnies comme MAIF, GMF, AXA, et Allianz, qui se voient contraintes de réduire leurs marges tout en maintenant la couverture des sinistres.
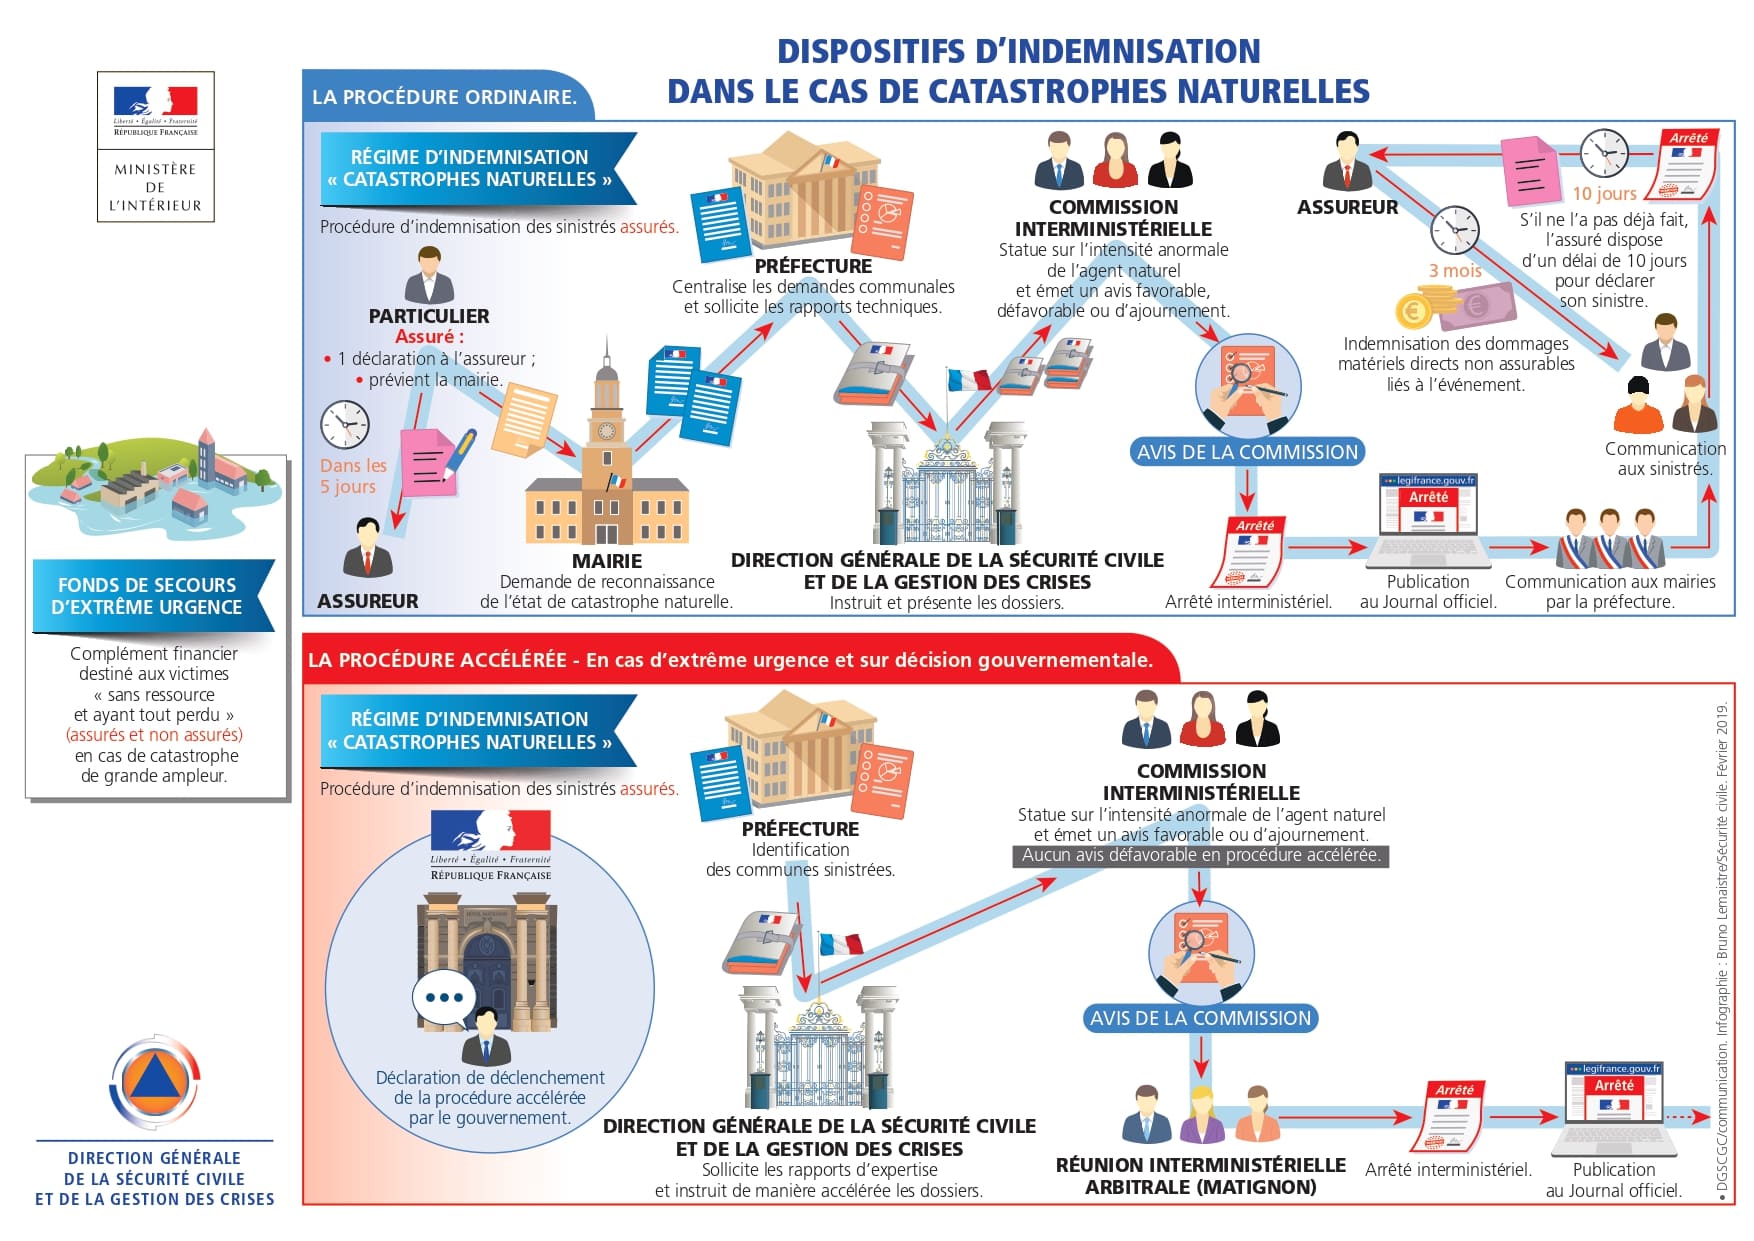
Réformes du régime CAT NAT et leur impact sur les primes
En 2025, un tournant important a lieu concernant l’assurance des catastrophes naturelles avec l’augmentation de la surprime CAT NAT. Avec l’objectif de restaurer le régime, qui souffre d’un déficit de réserves, l’État a décidé d’accroître le financement de ce dispositif :
| Type de contrat | Ancienne surprime (%) | Nouvelle surprime (%) |
|---|---|---|
| Contrats automobile | 6 | 9 |
| Contrats habitation | 12 | 20 |
Ce relèvement des cotisations CAT NAT entraîne un bond significatif des primes d’assurance pour de nombreux assurés, avec des répercussions attendues non seulement pour Matmut, MACIF et Groupama, mais aussi pour d’autres assureurs concurrents tels que MAAF et Direct Assurance.
Les défis des coûts de réparation et leur influence sur les tarifs
Au-delà de la surprime CAT NAT, d’autres éléments expliquent la hausse des primes d’assurance. Les coûts de réparation en habitation et automobile continuent d’évoluer à la hausse pour plusieurs raisons :
- Augmentation continue des prix des matériaux de construction en raison de pénuries.
- Coûts des pièces détachées, souvent dominés par les fabricants, infligeant des surcharges aux assureurs.
- Hausse annuelle du coût moyen de réparation, à un rythme de 6 à 10 % selon les données de l’observatoire des sinistres de l’association SRA.
Les assureurs entreprennent diverses stratégies pour tenter de contrôler ces coûts, comme le regroupement de réseaux de réparateurs et la réutilisation de pièces d’occasion, mais ces efforts n’ont pas encore permis d’enrayer l’inflation des tarifs d’assurance.
Comment gérer l’augmentation de vos primes d’assurance ?
Face à ces hausses de tarifs, il reste essentiel pour les assurés de considérer les différentes options qui leur sont offertes. Profiter d’un marché concurrentiel peut offrir des alternatives. Voici quelques conseils pratiques :
| Conseils | Actions possibles |
|---|---|
| Comparer les offres | Utiliser des comparateurs d’assurance pour évaluer les tarifs et garanties. |
| Contacter son assureur | Discuter des options de couverture et découvrir les possibilités de réduire le coût. |
| Anticiper les changements | Rester informé sur les nouvelles réglementations et évolutions tarifaires. |
Ces stratégies pourraient s’avérer particulièrement bénéfiques face aux changements que subissent les contrats d’assurance habitation et automobile, incitant certains à envisager des révisions de leur couverture ou même un changement d’assureur.
Conclusion sur l’impact croissant des catastrophes naturelles
Au-delà des aspects purement économiques, le lien entre changements climatiques et assurance est poignant. Le secteur doit s’adapter à des risques croissants, redéfinissant ainsi les besoins en matière d’assurance et d’indemnisation. À mesure que le climat se dérègle, observant des événements comme les incendies de forêt, les tempêtes et les inondations, les assurés doivent être vigilants et informés. Se préparer adéquatement est désormais une nécessité incontournable.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires

Assurance habitation : êtes-vous suffisamment protégé contre les dégâts causés par les tempêtes ?
Les tempêtes peuvent causer des dommages considérables aux logements, mais êtes-vous réellement bien protégé contre ces événements climatiques extrêmes ?...

un mauvais score de crédit entraîne des primes d'assurance habitation plus élevées, selon une étude
Un récent rapport met en lumière un lien frappant entre le score de crédit et les primes d’assurance habitation. Les...
Le nouveau facteur décisif du marché immobilier pourrait s'aggraver avant de s'améliorer
Le marché immobilier français fait face à une crise immobilière sans précédent, exacerbée par des défis économiques croissants. Les prévisions...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches