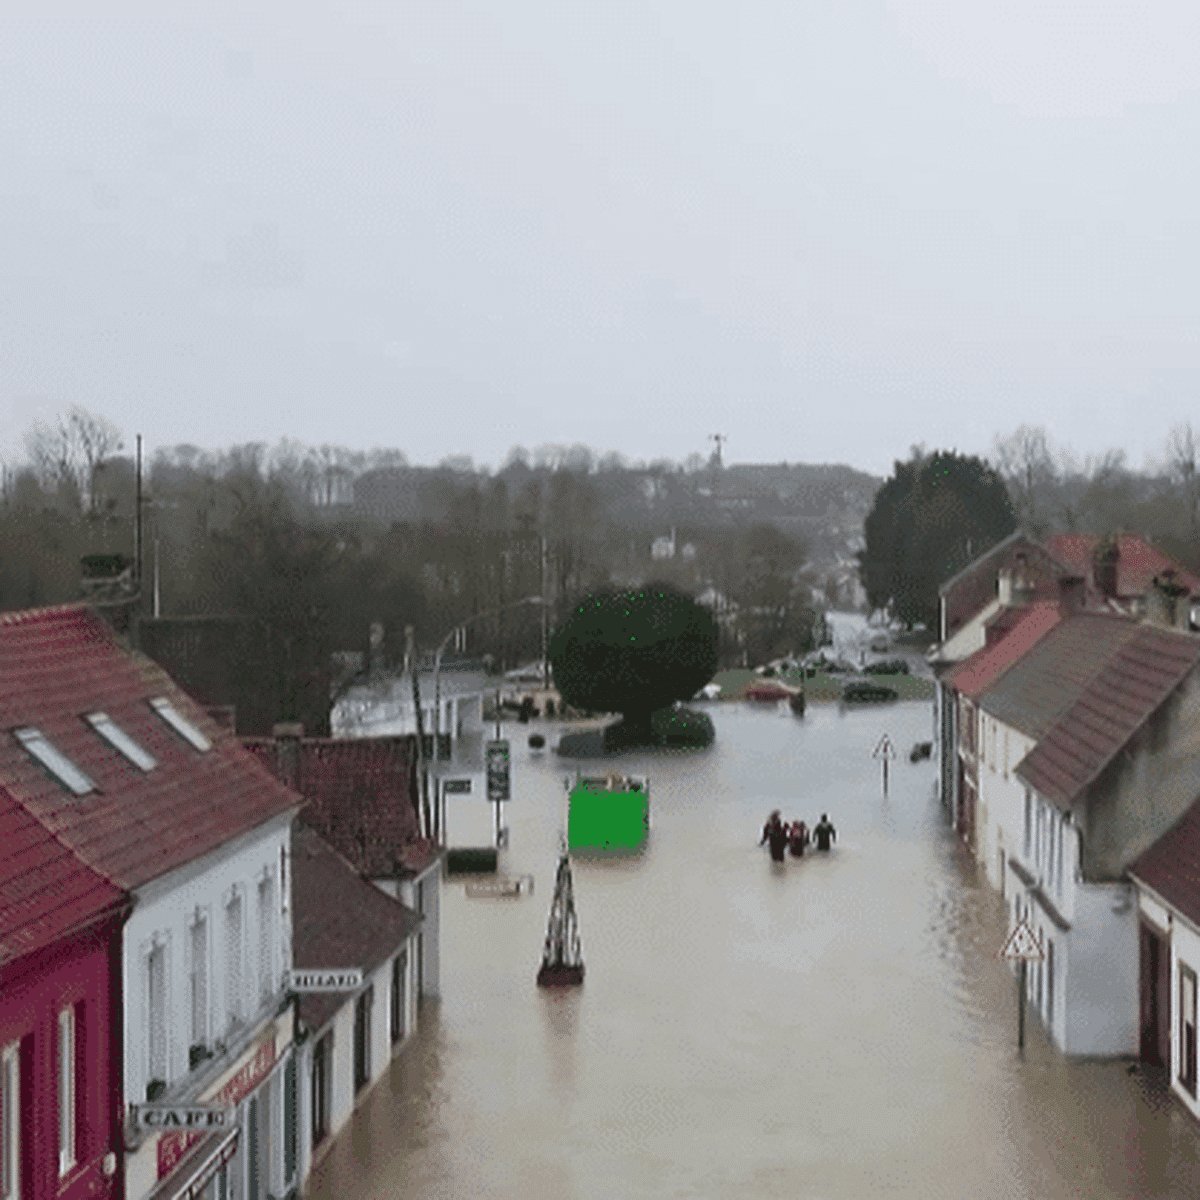
Inondations à l’horizon : Qui supportera le coût et pourquoi votre assurance habitation coûtera plus cher d’ici 2050
Les inondations ne sont plus un événement rarissime en France, mais une réalité inquiétante qui transforme le paysage de l’assurance habitation. Les communes du Sud-Ouest, en proie aux crues incessantes, en sont un exemple frappant. Au-delà des chiffres, le lien entre le
changement climatique et la nécessité de repenser notre système d’assurance est maintenant plus pertinent que jamais.
Inondations et assurance habitation : un système en crise
Le coût croissant des catastrophes naturelles remet en question le modèle actuel de l’assurance habitation en France. Le régime des « Catastrophes Naturelles » (CatNat), mis en place en 1982, repose sur la solidarité nationale. Cependant, avec l’augmentation des sinistralités, les assurés se demandent jusqu’où pourra aller cette solidarité.
Le cadre du risque inondation en France
- La couverture des inondations dépend de l’existence d’un arrêté ministériel.
- Les assurés de toute la France paient une surprime similaire, quelle que soit leur exposition.
- Le principe de mutualisation vise à maintenir l’offre d’assurance, même dans les zones les plus vulnérables.
| Année | Coût total des catastrophes | Coût des inondations |
|---|---|---|
| 2023-2024 | 1,7 milliard d’euros | 1,3 milliard d’euros |
| 1982-2024 | 53,7 milliards d’euros | 90 % des sinistres |
Comment la hausse des risques impacte la tarification des assurances
Les tarifs des assurances habitation sont en forte hausse, conséquence directe d’une gestion des sinistres de plus en plus complexe. Selon Ouest-France, la surprime sur les contrats est passée de 12 % à 20 % en 2025, entraînant une augmentation de 16 euros en moyenne sur la prime annuelle des ménages. Ce phénomène s’explique par les chiffres alarmants fournis par l’Autorité de contrôle prudentiel et de résolution (ACPR), qui prévoit un doublement des primes d’assurance d’ici 2050.
Évolution des primes d’assurance
- Tarif 2025 : 16 euros de plus par an en moyenne.
- Projection 2050 : doublement des primes d’assurance habitation.
- Coût moyen des sinistres : 4,7 milliard d’euros attendus par an.
Indemnisation et le rôle des collectivités locales
La gestion des sinistres liés aux inondations expose les collectivités locales à de nouveaux défis, notamment en matière d’indemnisation. Les mairies, déjà sous pression, voient leurs coûts d’assurance augmenter ou leurs contrats résiliés. De nombreuses écoles et bâtiments publics risquent de ne plus être couverts, contraignant les maires à envisager l’auto-assurance.
Impact sur les collectivités
- Côtes d’assurance en augmentation ou résiliations brutales.
- Risques d’auto-assurance pour protéger les infrastructures publiques.
- Nouveau défi pour les administrations locales : trouver des financements pour prévenir les dégâts.
Propositions pour un modèle d’assurance durable
Pour répondre aux enjeux croissants des inondations, le rapport Langreney de 2024 propose plusieurs réformes. Parmi celles-ci, la création d’un « score d’exposition » et le renforcement du « Fonds Barnier » visent à soutenir la prévention des dégâts. Les parlementaires souhaitent également établir des règles pour limiter les résiliations de contrats d’assurance dans les zones à risque.
Idées de réforme
- Création d’un « score d’exposition » pour l’information des acheteurs.
- Renforcement du « Fonds Barnier » pour des travaux de prévention.
- Limitation des résiliations de contrats d’assurance en zones inondables.
Dans ce contexte de changement climatique, le modèle actuel de l’assurance habitation en France est à un tournant. L’impact économique des inondations nécessite une réflexion profonde sur les mécanismes de solidarité et les stratégies de prévention. Ne pas prendre ces considérations en compte pourrait conduire à une crise d’assurance sans précédent.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires
: Gérer au mieux l'augmentation de 43 euros mensuels de dépenses incontournables
Face à l’augmentation de 43 euros par mois pour des dépenses incontournables en 2026, il devient essentiel d’optimiser sa gestion...
Assurance habitation : Les raisons pour lesquelles certains sinistrés de la tempête Goretti risquent de ne pas être couverts
La tempête Goretti, qui a frappé récemment une vaste partie de la France, a provoqué de lourds dommages matériels à...
Incendie près de Saint-Nazaire : les habitants de la maison sinistrée sont relogés
Incendie à Saint-Nazaire : les habitants relogés après un sinistre Un incendie s’est déclaré récemment dans une maison située près...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches