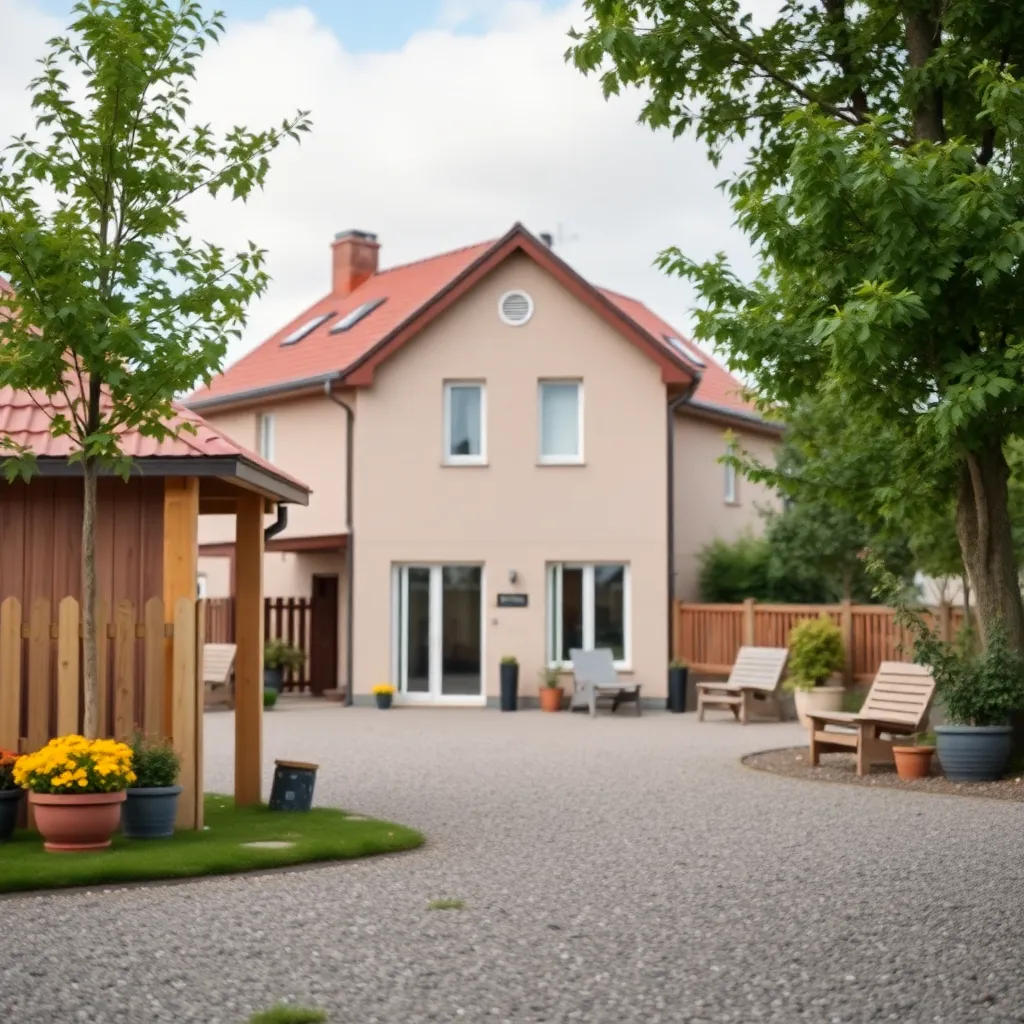
Les assurances habitation adaptées aux propriétaires de maison passive
Dans une ère où les maisons passives démontrent une maîtrise remarquable de l’efficacité énergétique, l’assurance habitation doit elle aussi évoluer. Vous êtes propriétaire d’une maison passive ou vous envisagez d’en construire une ? La question n’est pas seulement de savoir si votre logement est bien isolé ou s’il dispose d’un système de ventilation performant. C’est aussi de comprendre comment l’assurance peut s’adapter à ces spécificités, sans vous exposer à des surprimes injustifiées ou à des exclusions inattendues. Cet article vous guide pas à pas pour sécuriser votre foyer tout en respectant vos choix écologiques.
Pour comprendre les enjeux, il faut replacer la maison passive dans son contexte: une architecture qui vise une très faible consommation d’énergie grâce à une isolation renforcée, une étanchéité à l’air maîtrisée et des systèmes passifs de chaleur. Cette approche ne se résume pas à une étiquette “écologique”; elle modifie aussi les risques et les coûts potentiels. trouver une couverture adapte reste possible, mais elle nécessite de cibler précisément les garanties et les exclusions qui concernent ces ouvrages et équipements spécifiques. Pour élargir votre regard, consultez aussi nos ressources sur Famille & Quotidien pour comprendre l’impact sur votre organisation domestique et votre budget familial. approfondir cette question Famille & Quotidien
Les fondamentaux de l’assurance habitation pour une maison passive
La base est identique à toute assurance habitation : vous protégez votre bien et votre responsabilité civile. Mais la maison passive introduit des variables nouvelles. D’un côté, l’isolation performante et les matériaux biosourcés peuvent influencer les conditions de garantie et les plafonds de couverture. De l’autre, certains équipements – panneaux solaires, pompes à chaleur, systèmes de ventilation contrôlée – constituent des postes coûteux et sensibles qui méritent une protection accrue. Dans cette section, nous lisons les contours communs et les spécificités liées à ces logements “haut rendement”.
- Garanties essentielles à ne pas négliger : responsabilité civile, incendie, dégâts des eaux, tempêtes et catastrophes naturelles.
- Couverture des équipements actifs et des systèmes énergétiques : panneaux solaires, systèmes géothermiques, pompes à chaleur, batteries domestiques.
- Conditions particulières liées à l’étanchéité et à la ventilation : risques d’infiltration, moisissures, bruits et dégradations associées.
- Exclusions fréquentes autour des matériaux innovants ou mal installés et des défauts de construction non détectés.
- Impact des garanties en cas de sinistre et délais de traitement des dossiers spécifiques aux équipements techniques.
« Une maison passive peut réduire les coûts énergétiques de moitié ou davantage, mais cela ne signifie pas que les primes d’assurance diminuent automatiquement. L’étude précise des équipements et de leur installation est déterminante. »
Cadre légal et recommandations officielles
Plusieurs organismes publient des repères sur l’assurance des logements à faible consommation. Les assureurs demandent généralement des preuves d’installation réalisée par des professionnels et des fiches techniques des équipements. Les garanties se doivent d’être compatibles avec les normes en vigueur pour les matériaux isolants et les systèmes de ventilation. Vous pouvez obtenir une évaluation détaillée lors d’un rendez-vous avec votre conseiller, qui vérifiera notamment :
- la conformité des installations (PVE, pompe à chaleur, VMC à échangeur),
- le niveau d’étanchéité à l’air et les méthodes de contrôle utilisées (tests Blower Door, par exemple),
- les options d’extension de garantie pour les équipements électriques et électroniques.
« Les logements passifs intègrent des équipements coûteux et techniques. Les assureurs cherchent à s’assurer que ces équipements possèdent des garanties suffisantes et des pièces détachées disponibles à long terme. »
Tableau comparatif des garanties typiques
| Éléments | Standard MH (multirisque habitation) | Maison passive et équipements isolants | Équipements spécifiques (solaires, PAC, ventilation) |
|---|---|---|---|
| Incendie et dégâts des eaux | Inclu | Inclu, avec exigences d’installation certifiée | Souvent inclus selon extensions |
| Catastrophes naturelles | Variable selon zone | Souvent élargi si réseau interne est protégé | Généralement non spécifique, dépend de l’extension |
| Équipements solaires | Non systématique | Souvent couvert en option | couverture dédiée fréquemment proposée |
| VMC/PAC et performances | Non exclus, mais plafonné | Couverture possible sous extensions | Couverture recommandée ou requise |
La colonne centrale illustre que l’écart entre une assurance “standard” et une assurance adaptée à une maison passive se joue surtout sur les extensions dédiées. Le prix peut varier selon la performance énergétique et le niveau de coût des équipements installés. Il faut donc évaluer chaque poste séparément et vérifier les plafonds de garantie pour les équipements coûteux.
Comment évaluer les besoins spécifiques à votre maison passive
Imaginez que votre projet associe une isolation triple épaisseur, des vitrages haute performance et une pose de panneaux solaires. Chaque élément modifie le risque et, par voie de conséquence, le coût de votre prime. Prenons les cas les plus fréquents et les façons de les anticiper avec votre assureur.
- Isolation et étanchéité: un niveau de confinement élevé peut réduire certains risques, mais nécessite une vérification officielle des données techniques (DTU, fiches techniques des matériaux).
- Équipements énergétiques: panneaux solaires, pompes à chaleur et systèmes de ventilation demandent des extensions spécifiques et parfois un coût additionnel à la prime.
- Risque incendie lié au bois ou aux matériaux biosourcés: même si la structure est performante, certains matériaux peuvent augmenter l’exposition au risque incendie et nécessiter des mesures particulières (détecteurs, compartimentations, hydrocuratifs).
- Maintenance et contrôle: les sinistres peuvent être liés à des équipements mal entretenus; la maintenance peut être vue comme un coût de protection.
« Pour limiter les coûts, il faut préparer un dossier technique solide et documenté. L’assureur apprécie les garanties d’installation et les contrôles réguliers. »
Exemple concret : étude de cas d’un couple propriétaire
Laurine et Benoît, tous deux cadres, ont construit une maison passive en région lyonnaise. Isolation renforcée, vitrage triple et installation solaire couverte par une PAC géothermique. Ils obtiennent une extension de garantie spécifique pour les panneaux solaires et une clause d’assistance rapide en cas de sinistre technique. Leur prime mensuelle est stable, avec un surcoût modéré lié aux équipements avancés, mais ils gagnent des économies nettes sur les factures énergétiques et surrénumérez les coûts de chauffage.
Ce genre de scénario montre que l’enjeu n’est pas seulement le prix initial. Il faut aussi penser à la durée et à la maintenance des composants. Vous gagnez en confort et en sécurité, mais vous devez clarifier les exclusions éventuelles et les conditions de réparation rapide en cas de sinistre.
Exclusions et points d’attention spécifiques aux maisons passives
Les contrats peuvent exclure certains scénarios propres à ces habitations, notamment lorsque des matériaux inédits ou des installations non certifiées entrent en jeu. L’étanchéité parfaite peut aussi influencer les garanties liées à l’humidité et aux moisissures si des défauts apparaissent après une mauvaise installation ou un défaut d’entretien. Soyez vigilant sur les éléments suivants :
- Exclusions liées à des défauts de construction ou à des matériaux non conformes à la norme; vérifiez les fiches techniques et les certifications des matériaux.
- Exclusion possible des équipements non installés par des professionnels agréés ou qui ne disposent pas de pièce détachée disponible à long terme.
- Ajouts d’extensions obligatoires pour les systèmes énergétiques et la ventilation afin d’éviter les refus de garantie.
« Les exclusions varient selon les assureurs. Demandez une liste précise des cas non couverts et des conditions d’activation des extensions. »
Stratégies pour négocier une prime adaptée
Voici quelques leviers fréquemment utilisés pour ajuster favorablement votre prime tout en conservant une couverture robuste :
- Présenter les diagnostics et certificats techniques de l’installation et de l’étanchéité.
- Installer des systèmes prévus pour les maisons passives, avec maintenance préventive et traçabilité.
- Convenir d’un plan de maintenance annuel et d’un historique des entretiens pour démontrer une gestion proactive du risque.
- Comparer les offres avec des extensions dédiées et un service d’assistance rapide, et ne pas se limiter à la première proposition.
Tableau synthèse : coûts, garanties et délais
| Éléments clés | Pratique courante | Maison passive (spécifique) | Impact sur la prime |
|---|---|---|---|
| Couverture standard | Incluse | Incluse sous condition d’installation certifiée | Modéré à élevé selon matériaux |
| Équipements solaires | Optionnel | Souvent nécessaire | Plus élevé si extension nécessaire |
| VMC et PAC | Variable | Souvent couvert avec extension | Variable selon contrat |
| Maintenance | Non always exigée | Planifiée recommandée | Réduction potentielle sur prime |
En pratique, vous obtiendrez une meilleure transparence en demandant à votre assureur une répartition des postes couverts et des éventuels déductions de prime liées à la maintenance et à la certification des travaux. Le tableau ci-dessus illustre les principaux points de friction et les voies d’optimisation.
Cas concrets et chiffres du secteur
Dans le secteur, les assureurs évoquent régulièrement des fourchettes de prix et des paramètres qui influencent les primes, sans communiquer des chiffres figés pour tous les profils. Voici quelques repères issus des pratiques courantes et des tendances observées :
« Les primes pour les maisons passives peuvent varier de façon significative selon la localisation, le niveau de certification et le coût des équipements énergétiques. Une extension dédiée peut ajouter entre 10 % et 25 % à la prime, mais elle peut être compensée par des économies d’énergie notables. »
- Type de logement et localisation: prime plus élevée dans les zones à haut risque ou à intempéries fréquentes.
- Niveau de performance énergétique: meilleure performance peut réduire les primes liées aux risques d’incendie et d’humidité.
- Âge du bâtiment et coût des matériaux: certains matériaux biosourcés coûtent plus cher à remplacer, ce qui peut augmenter les franchises.
Pour reprendre un exemple concret, une famille vivant dans une maison passive dans le sud-ouest obtient une extension garantissant les systèmes de production d’énergie et un service d’assistance rapide, sans renoncer à une couverture standard. Le coût total peut rester compétitif par rapport à une maison conventionnelle lorsque vous prenez en compte les factures d’énergie annuelles et les coûts de maintenance des équipements.
Règles pratiques pour choisir son assureur et négocier
Avant de signer, appliquez ces principes simples pour éviter les pièges et obtenir une protection adaptée à votre maison passive :
- Demandez une évaluation technique détaillée de l’installation et des équipements et vérifiez que l’assureur accepte ces éléments.
- Exigez des extensions dédiées pour les panneaux solaires et les systèmes de ventilation, avec conditions de réparation et pièces détachées clairement précisées.
- Comparez plusieurs offres et privilégiez les assureurs proposant des services d’assistance rapide et une médiation efficace en cas de litige.
- Établissez un calendrier de maintenance et conservez les preuves (factures, contrôles, attestations) à présenter lors des sinistres.
« Une bonne négociation repose sur la clarté des garanties, la traçabilité des équipements et un service après-vente réactif. »
Préparer votre rendez-vous avec l’assureur: checklist pratique
Pour gagner du temps et faire jouer les bons leviers, préparez ce kit indispensable :
- Documents techniques: fiche produit, certificat de conformité, rapports de contrôle, notices techniques des équipements.
- Preuves d’installation: factures d’installation par des professionnels qualifiés et éventuels labels ou associations (ex. label basse consommation).
- Plan d’implantation énergétique: cartographie du système solaire, PAC et VMC, avec schémas et performances annuelles prévues.
- Historique de maintenance: contrôles annuels, remplacements et pièces critiques.
- Devis des garanties additionnelles: coût et durée des extensions, conditions d’activation en cas de sinistre.
Avec ce dossier, vous pouvez démontrer que votre habitation passive est non seulement économe en énergie, mais aussi bien maîtrisée en matière de risques. C’est le gage de primes plus justes et d’un service de qualité si un incident survient.
Conclusion: vers une assurance habitation qui respecte l’écologie et la tranquillité d’esprit
Les propriétaires de maisons passives se heurtent souvent à une question pak de lisibilité des garanties et à des coûts qui semblent disproportionnés au regard des économies d’énergie réalisées. Or, il est tout à fait possible d’obtenir une couverture adaptée, avec des clauses claires et des extensions pertinentes. L’important est d’engager le dialogue, de sécuriser les postes techniques et de documenter l’installation avec des preuves solides. En procédant par étapes et en comparant les offres, vous pouvez non seulement protéger votre habitat, mais aussi démontrer que vivre écologiquement peut s’accompagner d’une sécurité financière robuste.
Questions fréquentes
Une maison passive coûte-t-elle plus cher à assurer qu’une maison traditionnelle ?
Selon les profils et les régions, la différence peut être modérée à élevée. Le coût dépend largement des extensions nécessaires pour les équipements et des certifications exigées par l’assureur. Cependant, en moyenne, l’ajout de garanties spécifiques pour les systèmes solaires et la VMC peut être compensé par des économies d’énergie et des primes plus adaptées, particulièrement lorsque les installations sont certifiées et entretenues régulièrement.
Faut-il obligatoirement certifier les équipements avant de souscrire une assurance ?
La plupart des assureurs préfèrent ou exigent des documents certifiés pour profiter des extensions dédiées. Le certificat garantit que les installations sont conformes et entretenues par des professionnels. Cette condition peut influencer le tarif et le niveau de couverture.
Quels postes doivent être couverts en priorité dans une maison passive ?
Les postes prioritaires incluent la couverture de la structure et des équipements énergétiques (panneaux solaires, PAC, VMC), ainsi que la responsabilité civile et les risques d’incendie et de dégâts des eaux. Les garanties spécifiques liées à l’énergie renouvelable et à l’étanchéité méritent une attention particulière.
Comment éviter les exclusions liées à des matériaux innovants ?
Anticipez en vérifiant les fiches techniques, les certifications et les recommandations des fabricants. N’hésitez pas à demander des extensions précises et à inscrire les garanties associées dans le contrat. Demandez aussi les conditions de remise en cause des garanties en cas de défaillance technique ou d’installation non conforme.
Est-il utile de passer par un courtier ?
Un courtier peut aider à comparer les offres, vérifier les conditions techniques et négocier les extensions. Il apporte une vue d’ensemble et peut faciliter le montage du dossier technique, ce qui peut réduire les délais et éviter des erreurs de couverture.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Michelle Lecomte
Michelle Lecomte est rédacteur pour parsimmo.fr. Passionné par les sujets du site, il partage analyses et conseils pratiques pour accompagner les lecteurs au quotidien.
Articles similaires
Les astuces pour gérer le stress familial efficacement
En bref : Le stress familial est une réalité courante qui peut impacter le bien-être et la qualité des relations...
Les bienfaits des repas en famille pour renforcer les liens
En bref Résumé d’ouverture Figurez-vous que les repas en famille ne sont pas seulement l’instant où l’on partage un plat...
Les idées de sorties nature adaptées à toute la famille
En bref Résumé d’ouverture Je suis parti en quête d’un panorama clair des sorties nature qui font vraiment sens pour...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Famille & Quotidien
Aider les enfants à gérer leurs émotions au quotidien
En bref Accompagner un enfant dans la gestion de ses émotions peut soulever bien des…
Déménagement et assurance : ce qu’il faut comprendre
résumé Dans cet article, je vous raconte mon parcours personnel autour d’un déménagement et de…
Préparer les fêtes de famille sans stress et avec plaisir
En bref : En 2025, j’ai repensé mes fêtes familiales comme on raconte une histoire…
Top 10 des applications utiles pour les familles en 2026
En bref Depuis 2025, j’expérimente ces outils au fil des semaines avec ma propre tribu:…
✍️ Articles du même auteur
Découvrez d'autres articles de Michelle Lecomte
Les coûts cachés de l’assurance habitation que les assureurs ne disent pas
Vous pensez connaître votre assurance habitation sur le bout des doigts, mais il existe des…
Assurance habitation et construction durable: quelles synergies en 2026
Imaginez une maison qui n’est pas seulement protégée contre les sinistres, mais aussi pensée pour…
La sécurité et l’assurance habitation: comment une alarme peut réduire votre prime
La sécurité de votre domicile n’est pas qu’un sujet de confort. C’est aussi une question…
Comment comparer rapidement les offres d’assurance habitation sans se tromper
Comparer rapidement les offres d’assurance habitation peut sauver non seulement votre budget, mais aussi votre…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches