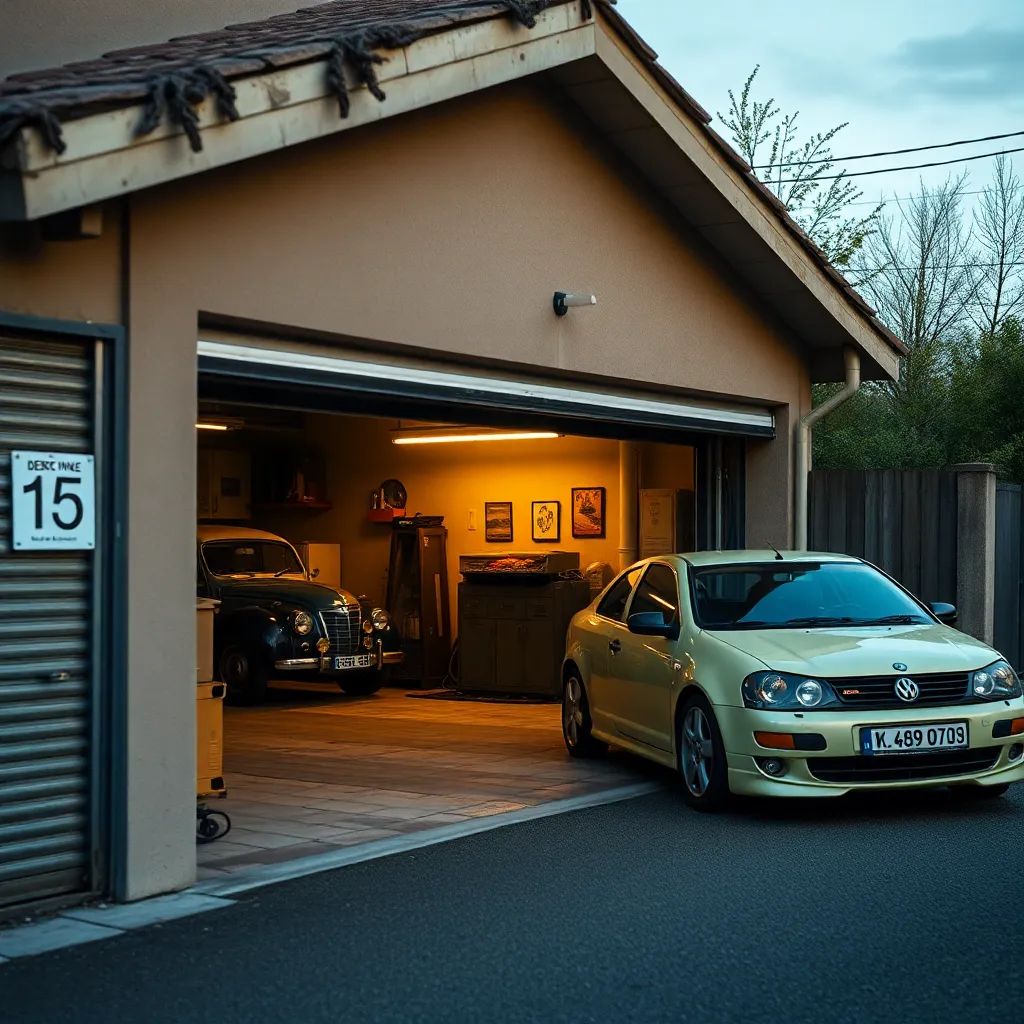
Pourquoi votre assurance habitation peut exclure certains garages non conformes
Dans votre quotidien, votre garage peut devenir une zone source de tensions et de coûts imprévus. Il est courant de penser que l’assurance habitation couvre tout ce qui se trouve à l’intérieur de votre logement, mais la réalité peut être plus nuancée selon comment est structuré votre bien et ce que vous stockez. Cet article se propose d’éclairer les tenants et aboutissants de l’exclusion éventuelle des garages non conformes par l’assurance habitation, et de proposer des pratiques simples pour éviter les mauvaises surprises. Nous verrons pourquoi certains garages ne respectent pas les exigences des assureurs, quels risques cela fait peser sur votre protection, et quelles options concrètes s’offrent à vous pour rester protégé sans vous ruiner.
Pour commencer, notez que le sujet du garage dans l’assurance habitation ne se résume pas à une règle unique. Certaines situations relèvent d’un simple ajout à votre contrat existant, d’autres nécessitent une souscription dédiée ou une adaptation précise du niveau de couverture. Cette logique s’applique aussi bien si votre garage est attenant que s’il s’agit d’un box indépendant ou d’une simple place de stationnement dans une copropriété. Pour aller droit au but, explorons les critères qui peuvent conduire à une exclusion ou, au contraire, à une protection claire et adaptée. trouver une couverture adaptée
Dans une perspective pratique, l’enjeu est clair: votre garage peut protéger des biens et vous protéger en cas de sinistre, mais seulement si vous respectez les exigences de votre assureur, et si vous déclarez les particularités de votre espace. L’autre voile de la question est la place qu’occupe ce garage dans votre contrat global: est-ce une extension automatique, un avenant, ou un élément non couvert sans action de votre part ? Pour répondre à ces questions, voyons d’abord les cas où le garage est considéré comme une dépendance du logement, puis les situations plus spécifiques qui exigent une vigilance particulière, notamment lorsque le garage est indépendant ou mal conforme.
Quand le garage est-il une dépendance du logement et couvert de façon standard ?
Pour beaucoup de propriétaires et de locataires, le garage est considéré comme une dépendance du logement. Dans ce cadre, il peut être inclus dans l’assurance habitation, ou bénéficier d’un avenant simple pour étendre la couverture. Cette approche est pratique lorsque le garage est attenant ou étroitement lié au domicile, et que le contenu qui s’y trouve relève de l’usage domestique. Concrètement, cela signifie que les risques liés au garage – incendie, dommages causés aux biens stockés, dégâts des eaux – peuvent être pris en charge dans le cadre du même contrat que l’habitation principale. Toutefois, certaines configurations ne rentrent pas dans ce cadre sans ajustement explicite du contrat.
Imaginez un garage qui épouse parfaitement les murs de la maison et qui abrite des objets personnels: outillage, vélos, matériel de loisirs, ou des équipements saisonniers. Dans ce type de cas, l’assureur peut proposer une extension automatique ou un avenant simple pour garantir les risques habituels. Le point clé est la clarté des termes: vérifiez si votre contrat prévoit une extension au garage et, surtout, les conditions qui y sont attachées (surface, valeur des biens, éventuelles exclusions). En l’absence d’avenant, faire appel à un simple constat d’assurance peut sembler tentant mais risqué: le garage peut rester partiellement ou totalement hors couverture.
En cas de sinistre, l’absence d’extension explicite peut bouleverser l’indemnisation et laisser vos biens sans protection adaptée.
Pour aller plus loin, plusieurs éléments influencent la décision de l’assureur: l’usage réel du garage, la présence d’un accès direct au logement, et la nature des biens entreposés. Les professionnels insistent sur l’importance d’une description précise des lieux et d’un inventaire des objets stockés. Cela permet d’éviter les sous-estimations et les mauvaises surprises lors d’un sinistre. Dans ce cadre, vous pouvez consulter les conditions générales de votre contrat et discuter directement avec votre assureur pour clarifier les points obscurs.
Quand le garage est indépendant ou séparé du domicile
La situation change lorsque le garage est un box privé indépendant, situé à une adresse différente ou même sur un autre site. Dans ce cas, il est courant que l’assurance habitation traditionnelle n’embrasse pas automatiquement ce garage séparé. L’assureur peut alors proposer une assurance distincte, ou un avenant spécifique qui lie le garage au contrat principal sous certaines conditions. L’enjeu est double: d’une part la responsabilité civile liée à l’usage du garage et, d’autre part, les garanties dommages et biens qui protègent le contenu.
Prenez l’exemple d’un box où vous entreposez des outils, du matériel de bricolage et des véhicules de faible valeur. Sans déclarez l’existence du garage et sans setup d’un avenant, vous pourriez ne pas bénéficier des indemnités en cas d’incendie ou de vol. D’autres cas pratiques illustrent ce point: un sinistre peut être transmis par des canalisations qui traversent le garage, ou un sinistre extérieur peut endommager les objets stockés hors de l’habitation. L’approche recommandée est d’interroger votre assureur sur les options dédiées aux garages indépendants et de formaliser clairement le périmètre et la valeur des biens couverts.
Pour les locataires, l’enjeu est encore plus aigu: la couverture peut dépendre de la nature du bail et des obligations du bailleur. Dans certains contexts, le seul moyen de garantir le garage indépendant est d’obtenir une assurance additionnelle ou un avenant spécifique qui précise le lien entre le domicile et le garage distant. Le coût peut varier selon la localisation, la sécurité du box et la valeur des biens stockés. L’objectif demeure le même: éviter les lacunes qui pourraient laisser vos biens sans protection.
Les garages non conformes: quels risques et quelles exclusions typiques ?
Un garage non conforme peut présenter des risques réels d’exclusion, en particulier si sa configuration ne respecte pas les critères d’isolation, de sécurité ou d’aménagement exigés par l’assureur. Les exclusions les plus fréquentes portent sur l’absence de porte blindée ou de fermeture sécurisée, une absence de système d’alarme, un stockage de carburants ou de produits inflammables non autorisé, ou encore des aménagements qui transforment le garage en espace d’habitation ou de travail non déclaré. Ces éléments peuvent être source d’une résiliation possible ou d’un refus d’indemnisation en cas de sinistre.
Concrètement, si votre garage n’est pas identifié comme dépendance ou s’il abrite des équipements sensibles sans protection adaptée, l’assureur peut alors refuser l’indemnisation pour les biens stockés ou limiter les garanties à un strict minimum. Cette réalité souligne l’importance d’adapter votre installation et de déclarer les particularités de votre aménagement: type de porte, ventilation, présence d’un fusible ou d’un système électrique spécifique, et le niveau de sécurité global.
Pour éviter ces pièges, voici des repères simples: ne pas entreprendre de transformations lourdes sans avis professionnel, informer votre assureur de tout changement, et privilégier des solutions conformes aux normes en vigueur pour les locaux de stockage. Un garage non conforme peut paraître pratique et économique à court terme, mais il peut mener à des coûts supplémentaires lors d’un sinistre et à un refus d’indemnisation.
Tableau comparatif des options de couverture pour garages
| Cas | Couverture possible | Conditions typiques | Restriction fréquente |
|---|---|---|---|
| Garage attenant intégré | Extension automatique ou avenant simple | Adresse identique, usage domestique | Absence d’avenant = couverture limitée |
| Box indépendant | Assurance distincte ou avenant dédié | Inventaire des biens, localisation séparée | Non-déclaration = risque d’exclusion |
| Place de parking en copropriété | Couverture gérée par l’assurance copropriété | Vérifier les termes et conditions | Risque principal: non-soumission des biens |
| Garage non conformé structurellement | Vérification et remise en conformité nécessaire | Conformité aux normes de sécurité | Exclusion fréquente des biens stockés |
Ce tableau illustre les grandes lignes sans entrer dans des chiffres. L’objectif est surtout de clarifier les configurations et les mécanismes de couverture, afin que vous puissiez discuter, avec votre assureur, des solutions adaptées à votre cas précis. En pratique, demandez une évaluation personnalisée et comparez les avenants disponibles, en privilégiant les garanties qui protègent réellement vos biens stockés et votre responsabilité civile.
Cas pratiques et chiffres clés pour mieux comprendre l’impact financier
Prenons des exemples concrets qui parlent à tout lecteur: imaginez une étagère remplie d’outils, un vélo et quelques équipements de loisir rangés dans un garage adossé à l’habitation. Sans extension adaptée, vous pourriez ne pas bénéficier d’indemnisation pour certains sinistres. À l’inverse, avec un avenant correctement rédigé, vous disposez d’un cadre clair qui précise ce qui est protégé et dans quelles limites. Les assureurs prennent en compte des éléments factuels tels que la superficie du garage, la nature des biens entreposés et le niveau de sécurité (fermeture, alarme, etc.). Ces critères orientent le montant des garanties et le niveau de prime nécessaire pour assurer le garage de manière fiable.
Le coût de la couverture dépend du risque perçu: plus la surface et la valeur des biens stockés sont élevés, plus les garanties exigées seront robustes et le coût potentiel peut augmenter.
Pour vous donner une idée qualitative, on distingue généralement trois niveaux d’investissement pour la protection d’un garage: couverture minimale pour les besoins basiques, couverture étendue pour un contenu conséquent et couverture premium pour des installations industrielles domestiques. Chaque niveau implique des choix et des compromis, notamment en matière de franchise, de plafond d’indemnisation et d’exclusions précises. En pratique, le choix dépendra de vos biens, de leur valeur et de votre appétit pour le risque.
Comment éviter les exclusions: conseils concrets et démarches à suivre
La prévention passe par l’information et l’anticipation. Voici une méthode simple et efficace pour vous assurer que votre garage ne soit pas exclu, et pour optimiser votre protection sans payer plus que nécessaire. Tout d’abord, cartographiez votre espace: localisation exacte, aménagement, matériaux, présence d’accessoires sensibles, et systèmes de sécurité installés. Ensuite, faites le point sur votre contrat: existe-t-il une extension garage ? Quelles sont les conditions d’éligibilité et les plafonds de garantie ? En dernier lieu, discutez avec votre assureur en citant des cas précis et en demandant des exemples de sinistres couverts ou non couverts.
- Déclarez clairement la présence d’un garage indépendant ou d’une extension liée au logement.
- Établissez un inventaire des biens stockés et évaluez leur valeur indicative.
- Renforcez la sécurité: fermeture efficace, alarme, éclairage extérieur et ventilation adaptée.
- Évitez les usages non conformes qui transforment le garage en espace habitable ou professionnel non déclaré.
- Vérifiez les clauses relatives aux dégâts des eaux, à l’incendie et au vol selon la configuration exacte du garage.
En pratique, cette préparation peut éviter des coûts supplémentaires ou des désaccords lors d’un sinistre. Une bonne communication avec l’assureur et une documentation claire vous donnent les meilleures chances d’obtenir une indemnisation conforme à vos attentes.
Questions fréquentes
Un garage non conforme peut-il être exclu de l’assurance habitation ?
Oui, c’est possible si l’aménagement ou l’usage du garage ne respecte pas les conditions prévues par le contrat. Dans ce cas, l’assureur peut refuser l’indemnisation pour les biens stockés ou limiter les garanties. L’explication tient souvent à une absence d’avenant dédié ou à un inventaire insuffisant des biens entreposés. Pour éviter ce problème, déclarez précisément l’existence et les caractéristiques du garage et demandez les options de couverture les plus adaptées à votre situation.
Comment savoir si mon garage est couvert sans demander un avenant ?
La meilleure démarche est de consulter les documents contractuels et de contacter votre assureur pour obtenir une réponse officielle et personnalisée. Si le garage est une dépendance clairement identifiée, il y a de fortes chances qu’une extension soit possible sans coût excessif, mais cela dépend du contrat et de l’usage réel. En cas de doute, faites évaluer la conformité par un expert et demandez une confirmation écrite sur les garanties et les plafonds.
Quel est l’impact financier d’un avenant garage par rapport à une assurance distincte ?
En général, l’avenant garage est une option plus économique que souscrire une assurance séparée, surtout si vous avez déjà un contrat d’habitation house. Toutefois, selon la valeur des biens stockés et les risques spécifiques (sécurité, localisation, risques climatiques), il peut être plus avantageux d’opter pour une couverture dédiée qui offre des plafonds et des garanties mieux ajustés à votre situation.
Puis-je assurer un garage non conforme après des travaux de remise en conformité ?
Oui. Si vous avez entrepris des travaux pour améliorer la sécurité, l’isolation ou la sécurité du garage, il est judicieux de réévaluer les garanties avec votre assureur. Une remise en conformité peut rendre admissible une extension plus complète et potentiellement réduire la prime en fonction du nouveau profil de risque.
Quel rôle joue la copropriété dans la couverture du parking collectif ?
Dans un parking collectif, la responsabilité et les garanties peuvent relever de l’assurance copropriété ou d’un avenant dédié pour les propriétaires utilisateurs. Il est essentiel de vérifier les termes exacts de la police de copropriété et de s’assurer que les biens personnels stockés dans les emplacements privatifs bénéficient d’une protection suffisante, sans ambiguïté sur les exclusions éventuelles.
En synthèse, votre garage peut être une source de sécurité et de sérénité si vous comprenez comment il s’inscrit dans votre assurance habitation et si vous prenez les mesures adaptées pour le rendre conforme et bien protégé. L’examen attentif des termes du contrat, la déclaration précise de votre configuration et le dialogue constructif avec votre assureur restent les outils les plus efficaces pour éviter les exclusions et garantir une couverture adaptée à votre vie quotidienne et à vos biens.
Pour aller plus loin et explorer les nuances spécifiques à votre cas, pensez à consulter les ressources spécialisées et à comparer les options disponibles. Trouver la bonne protection pour votre garage, c’est aussi réfléchir à l’entretien et à la sécurité de vos espaces de stockage pour éviter les incidents et les coûts cachés.
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Pauline Gros
Pauline Gros est rédacteur pour parsimmo.fr. Passionné par les sujets du site, il partage analyses et conseils pratiques pour accompagner les lecteurs au quotidien.
Articles similaires
Les meilleures techniques pour nettoyer les murs chez soi
Les meilleures techniques pour nettoyer les murs chez soi En tant que passionné de nettoyage des murs, je sais que...
Entretien régulier des fenêtres : guide et conseils
En bref Entretien régulier des fenêtres : guide et conseils pratiques Figurez-vous que, lorsque j’ai commencé à prendre mes fenêtres...
Organiser un grand ménage de printemps dans sa maison
Organiser un grand ménage de printemps dans sa maison En bref Je me souviens du premier grand ménage que j’ai...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Entretien maison
Comment entretenir une maison ancienne sans l’abîmer
Comment entretenir une maison ancienne sans l’abîmer En bref Figurez-vous que j’ai appris, au fil…
Les astuces économiques pour un entretien maison réussi
En bref Figure-toi que j’ai commencé ce cheminement il y a quelques années, quand mon…
Comment désinfecter efficacement les surfaces de la maison
Face à la circulation constante des virus et des bactéries, la désinfection des surfaces de…
Les indispensables pour un entretien maison complet
En 2025, entretenir sa maison ne se résume plus à des gestes ponctuels: c’est une…
✍️ Articles du même auteur
Découvrez d'autres articles de Pauline Gros
Est-ce utile d’assurer les objets connectés à domicile ? Cas pratiques
Est-ce utile d’assurer les objets connectés à domicile ? Cas pratiques
Comment prévenir les dégâts des eaux et gagner en prime sur votre assurance habitation
Vivre dans un logement sûr, c’est aussi limiter les dégâts des eaux et comprendre comment…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches