Assurances : comment mieux comprendre pour payer moins
Les Français accordent une attention particulière à leurs dépenses. Avec un budget annuel moyen d’environ 3.000 euros consacré aux assurances, il est essentiel de comprendre comment optimiser ses contrats pour réaliser des économies. Entre la comparaison des offres, la résiliation de contrats inadaptés et la suppression de garanties superflues, plusieurs stratégies peuvent aider à abaisser la facture sans compromettre la couverture.
Optimiser ses contrats d’assurances : comprendre les enjeux
La gestion efficace de ses primes d’assurances nécessite une compréhension claire des risques couverts. Chaque type d’assurance, qu’il s’agisse de l’assurance habitation, auto ou santé, comporte des spécificités qu’il convient d’analyser. Voici quelques points clés à considérer :
- Comparer régulièrement les offres sur le marché.
- Évaluer la pertinence des garanties incluses dans les contrats.
- Être vigilant aux augmentations de tarifs, notamment en cas de sinistres.
L’importance de la comparaison des offres
La fidélité à un assureur ne garantit pas toujours la meilleure réduction de primes. Selon les experts, il est conseillé de comparer les offres tous les deux ou trois ans. Cela permet non seulement d’identifier des options plus avantageuses, mais aussi de vérifier que les garanties restent bien adaptées à ses besoins.
Pour effectuer cette comparaison, plusieurs outils sont disponibles :
- Les sites de comparaison d’assurances
- Les avis clients en ligne
- Les recommandations de proches ou de professionnels
Éviter les doublons pour alléger la facture
Un point crucial dans la gestion des contrats d’assurance est d’éliminer les doublons. Par exemple, il est souvent inutile de souscrire une assurance pour un produit déjà couvert par la garantie légale de deux ans. Des cas fréquents comprennent :
| Type de contrat | Garanties potentielles |
|---|---|
| Assurances scolaires | Responsabilité civile incluse dans une multirisque habitation |
| Assurance cartes bancaires | Protection des achats déjà assurés |
Il est également conseillé de s’interroger sur l’utilité de certaines protections, notamment concernant les appareils spécifiques comme les téléphones ou ordinateurs. Une assurance supplémentaire vendue lors de l’achat peut souvent s’avérer redondante.
L’impact de la résiliation et de la médiation
En cas de désaccord ou d’insatisfaction, la résiliation d’un contrat peut être la solution. La médiation est également un recours possible. Chaque année, 50.000 saisines sont traitées par cette institution qui permet de résoudre les litiges de manière gratuite.
Pour engager une démarche de médiation, il est nécessaire :
- De soumettre une réclamation écrite à son assureur.
- D’attendre une fenêtre de réponse de l’assureur.
- De suivre les instructions jusqu’à l’éventuelle saisie de la médiation.
Utiliser les comparateurs d’assurances pour des choix éclairés
Les comparateurs d’assurances jouent un rôle fondamental dans la recherche de la police la plus adaptée. Avec plus de deux millions d’utilisateurs par mois, ces plateformes classent les offres par critères tels que le prix, le niveau de couverture ou encore les avis clients. En 2025, leur utilisation est plus pertinente que jamais, surtout face aux hausse des tarifs des assurances.
Les étapes pour utiliser ces outils efficacement incluent :
- Évaluer ses besoins spécifiques.
- Entrer des informations précises pour des comparaisons pertinentes.
- Analyser les différents résultats obtenus.
Il est important de noter qu’après la première année de souscription, il est possible de changer d’assureur à tout moment. Cela permet d’explorer d’autres options sans risque de rupture de contrat.
Les assurances obligatoires et leurs implications
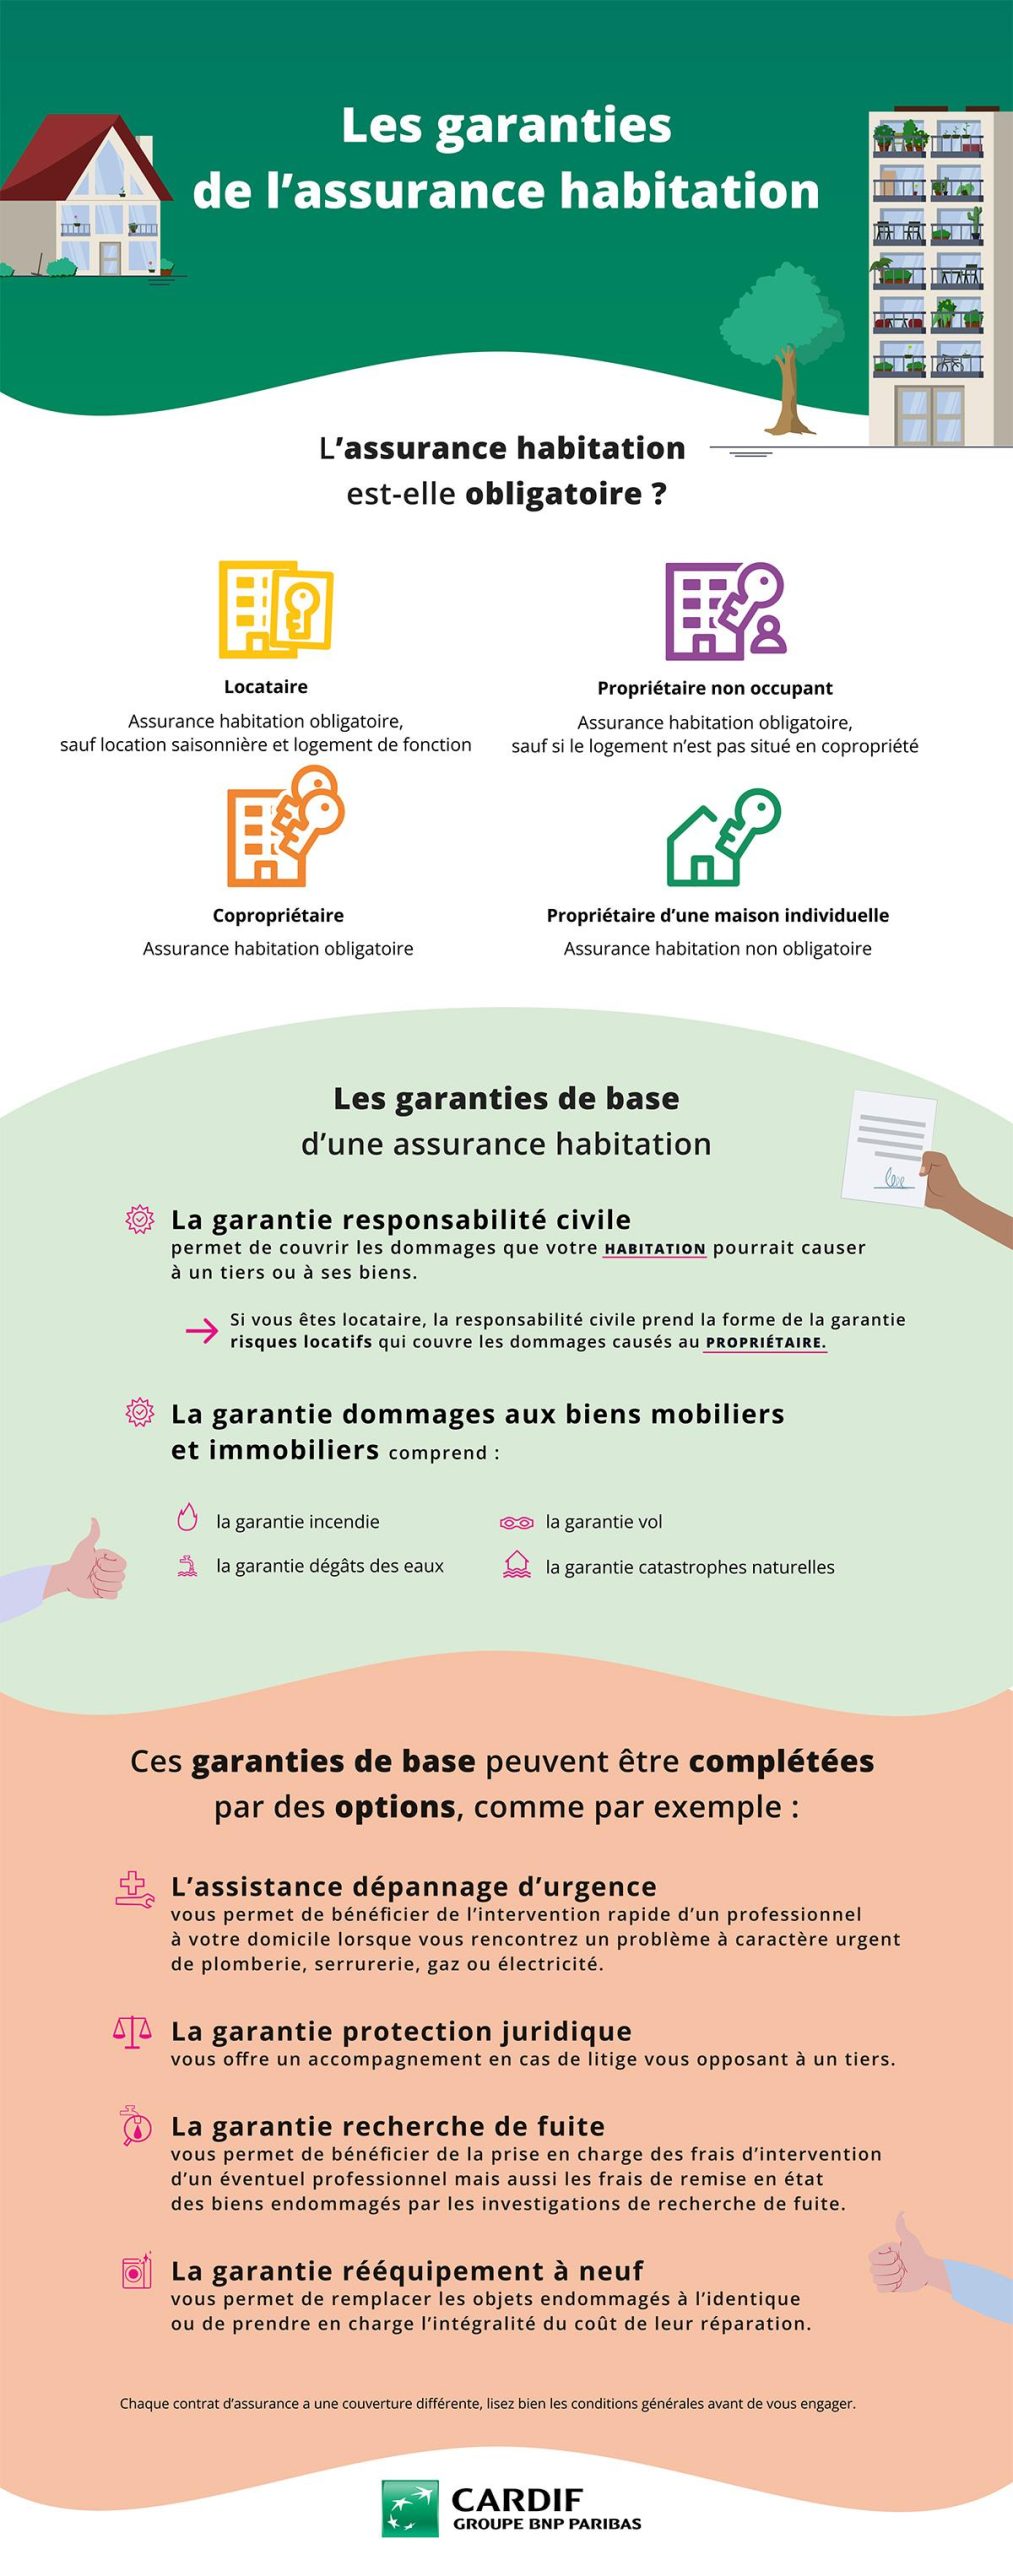
Certaines assurances sont incontournables. Par exemple, l’assurance habitation et l’assurance auto sont légalement requises. Pour les salariés, la mutuelle d’entreprise est également obligatoire, bien qu’il existe des options pour se rattacher à celle de son partenaire.
Au-delà de ces obligations, il convient de vérifier ce qui est véritablement nécessaire et si une réduction de garanties est envisageable sans trop de risque.
| Type d’assurance | Obligation |
|---|---|
| Habitation | Obligatoire en tant que locataire |
| Auto | Obligatoire pour tout véhicule à moteur |
| Mutuelle | Obligatoire pour les salariés |
En définitive, être proactif et comprendre les subtilités des assurances permet de payer moins tout en maintenant une couverture adéquate. Pour ceux qui cherchent à entrer dans les détails des tarifs actuels, consultez les ressources suivantes :
Besoin d'aide pour choisir votre assurance ?
Recevez un devis personnalisé et gratuit en moins de 2 minutes. Nos experts vous accompagnent dans votre choix.
À propos de l'auteur

Julien Bernard
Spécialiste construction neuve depuis 14 ans, expert garanties décennales, ancien gestionnaire sinistres bâtiment.
Articles similaires

Les villes qui révolutionnent l'assurance habitation
Les enjeux de l’assurance habitation prennent une ampleur considérable dans plusieurs grandes villes françaises. En effet, des initiatives innovantes émergent...
Incendies dans le Sud-Ouest : quelles solutions d'indemnisation en cas de dégâts ou perte totale de votre habitation ?
Incendies dans le Sud-Ouest : des dégâts considérables Récemment, les incendies qui ravagent le Sud-Ouest de la France ont entraîné...
Assurance habitation : une hausse significative des tarifs attendue en 2026, après celle de l'assurance auto
Les ménages français se préparent à une année 2026 difficile sur le plan financier, particulièrement en ce qui concerne les...
📚 Articles sur le même sujet
Découvrez d'autres articles dans la catégorie Actualité
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Assurance : Plus d’un dossier sur deux résolu grâce à l’intervention du médiateur
Statistiques sur la médiation en assurance : un recours croissant La médiation dans le domaine…
✍️ Articles du même auteur
Découvrez d'autres articles de Julien Bernard
Assurance habitation : un foyer sur dix sacrifie ses garanties pour alléger la facture
Assurance habitation : l’impact des coûts croissants sur les ménages En 2026, l’assurance habitation est…
Assurances : les incendies propulsent les tarifs des multirisques habitation à la hausse
Les incendies ravageurs des dernières saisons en France ont un impact significatif sur le secteur…
Assurance scolaire à la rentrée : est-elle vraiment indispensable pour toutes les écoles ?
C’est le rituel de chaque rentrée scolaire : les écoles demandent aux parents d’apporter une…
Les tendances de déménagement en 2026
En bref Il y a quelques années, je travaillais encore avec des carnets de devis…
Besoin d'aide avec votre assurance ?
Nos experts sont là pour vous accompagner dans vos démarches